Planejamento sucessório é o conjunto de decisões jurídicas, tributárias e familiares tomadas em vida para organizar a transmissão do patrimônio entre gerações, com menos conflito, menos custo e mais previsibilidade. Pode combinar testamento, doação com usufruto, holding, seguro e previdência, e precisa respeitar a legítima dos herdeiros necessários, que é a metade do patrimônio (Código Civil, arts. 1.789 e 1.846).
Por Gustavo Teixeira Godoy, advogado (OAB/RJ nº 129.506) e contador, mestre em Direito Tributário pela Universidade de Bolonha. Atualizado em 12/10/2026. Conteúdo informativo; não substitui a análise do caso concreto.
Planejamento sucessório em 5 pontos
- Não é um produto único. O desenho combina instrumentos conforme o patrimônio, a família e os impostos.
- Metade do patrimônio é legítima. Havendo herdeiros necessários, só a outra metade pode ser destinada livremente por testamento.
- Há impostos em cada caminho. ITCMD (estadual, com base de mercado pela Lei Complementar 227/2026), ITBI na integralização de imóveis e imposto de renda na doação por valor de mercado.
- Reduz o inventário, mas não o elimina. Os bens que ficarem em nome da pessoa serão inventariados; com consenso, o inventário pode ser feito em cartório.
- Holding não é blindagem. Estrutura feita para frustrar credores pode ser desfeita (STJ, Informativo 883, de 31/03/2026).
Neste guia
- O que é planejamento sucessório
- Quando vale a pena
- Instrumentos: testamento, doação, usufruto, holding, seguro e previdência
- O que o planejamento não pode fazer
- Impostos: ITCMD, ITBI e imposto de renda
- Planejamento sucessório de empresa familiar
- Patrimônio no exterior
- Planejamento sucessório e inventário
- Perguntas frequentes
Planejamento Sucessório: Proteção, Previsibilidade e Continuidade do Legado Familiar
A atuação profissional do escritório volta-se à organização jurídica de patrimônios familiares e empresariais, com o objetivo central de conferir previsibilidade e segurança às decisões patrimoniais ao longo do tempo.
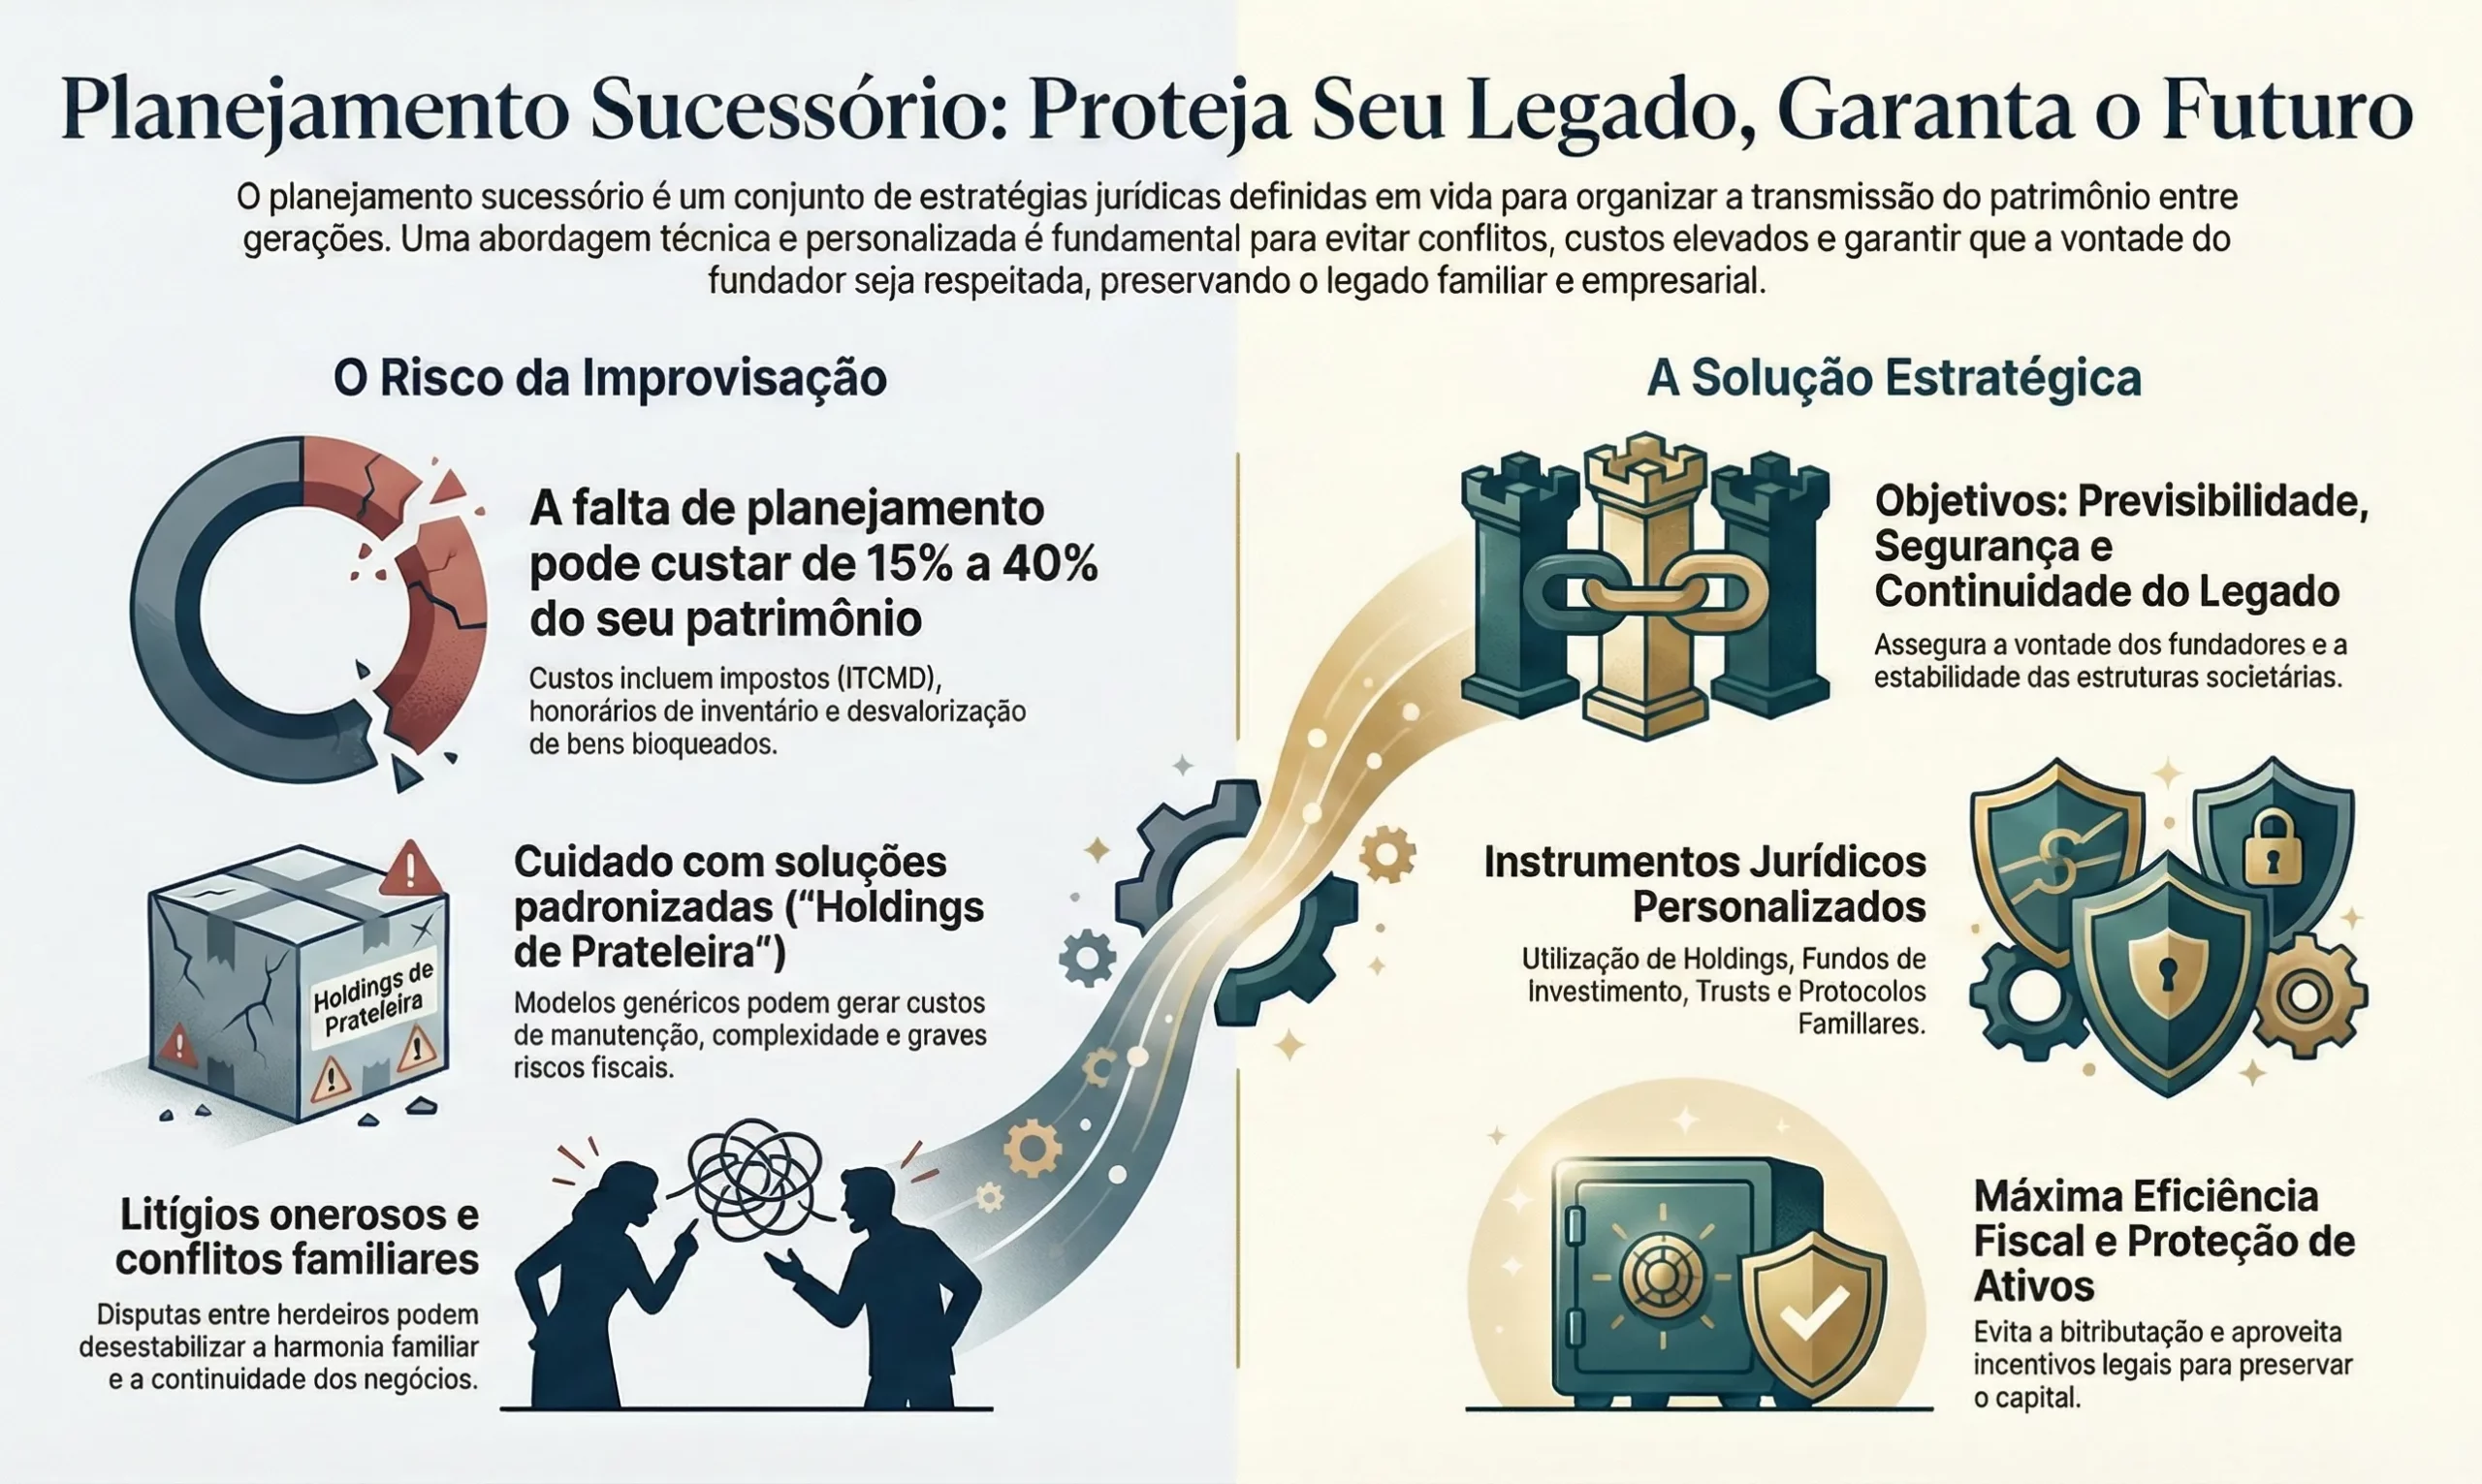
Em contextos de elevada complexidade normativa, multiplicidade de ativos e relações familiares sensíveis, a estruturação adequada do planejamento sucessório assume papel central na preservação do patrimônio e na redução de incertezas jurídicas. Sem uma abordagem técnica, desalinhamentos sucessórios e fragilidades operacionais tendem a gerar litígios onerosos, ineficiências tributárias e conflitos que podem desestabilizar a harmonia familiar.
O que é Planejamento Sucessório?
O planejamento sucessório consiste em um conjunto de estratégias jurídico-patrimoniais voltadas à organização das regras de transmissão do patrimônio entre gerações. Definidas em vida, essas regras destinam-se a produzir efeitos, em regra, no momento da sucessão.
O objetivo vai muito além de evitar um inventário oneroso. Trata-se de assegurar a aderência à vontade dos fundadores, evitando soluções improvisadas no evento morte. No âmbito das famílias empresárias, este é um instrumento essencial para assegurar a continuidade dos negócios e a estabilidade das estruturas societárias, mitigando riscos de disputas entre herdeiros.
Quando o planejamento sucessório vale a pena
O planejamento sucessório faz diferença quando a família tem patrimônio imobiliário relevante, participação em empresas, herdeiros de relações diferentes, bens em mais de um estado ou no exterior, herdeiro menor ou incapaz, ou um negócio que precisa continuar funcionando depois da sucessão. Em patrimônio pequeno e herdeiros em consenso, um testamento simples ou a própria partilha extrajudicial costumam bastar; a estrutura complexa só se justifica quando o custo dela é menor que o problema que resolve.
Quais são os instrumentos do planejamento sucessório
Não existe um instrumento único. O desenho combina ferramentas conforme o patrimônio, a família e os impostos:
| Instrumento | Para que serve | Ponto de atenção |
|---|---|---|
| Testamento | Dispor da parte disponível, nomear tutor, impor cláusulas. | Havendo herdeiros necessários, só a metade da herança é livre (Código Civil, arts. 1.789 e 1.846). Cláusulas de inalienabilidade na legítima exigem justa causa declarada (art. 1.848). |
| Doação em vida | Antecipar a transmissão, em regra como adiantamento de legítima. | Exige colação, salvo dispensa (arts. 2.002 a 2.006); a parte que excede o que o doador podia dispor é inoficiosa (art. 549); há ITCMD no ato. |
| Usufruto | Doar a propriedade e manter o uso e a renda em vida. | O usufruto vitalício se extingue com a morte do usufrutuário (art. 1.410, I). A instituição do usufruto pode ser fato gerador do ITCMD (LC 227/2026, art. 151). |
| Holding familiar | Centralizar bens, organizar governança e transmitir quotas. | O ITCMD das quotas considera o valor de mercado (LC 227/2026, arts. 152 e 154); o ITBI na integralização tem regra própria; custos recorrentes. |
| Seguro de vida e previdência | Garantir liquidez para impostos e custos na sucessão. | O capital segurado por morte não é herança (Lei 15.040/2024, art. 116); para VGBL e PGBL, o STF decidiu que o ITCMD sobre eles por morte é inconstitucional (Tema 1.214). |
| Partilha em vida e protocolo familiar | Organizar quem fica com o quê e como se decide. | A partilha feita por ascendente é válida se respeitar a legítima (art. 2.018); herança de pessoa viva não pode ser objeto de contrato (art. 426). |
Exemplo: o que é livre e o que é legítima
- Patrimônio de R$ 2.000.000, duas filhas, sem cônjuge.
- Legítima (metade): R$ 1.000.000, que pertence às duas filhas; parte disponível (metade): R$ 1.000.000, que pode ser deixada por testamento a quem o titular escolher, inclusive a uma das filhas.
- A doação em vida a uma filha, sem dispensa de colação, é adiantamento da legítima dela e entra na conta na sucessão.
Exemplo simplificado, sem casamento, dívidas ou colação detalhada. A conta real depende dos bens existentes na abertura da sucessão (art. 1.847).
O que o planejamento sucessório não pode fazer
- Afastar a legítima: a metade reservada aos herdeiros necessários não pode ser retirada por testamento nem por holding.
- Fazer pacto sobre herança de pessoa viva: o contrato sobre herança futura é proibido (Código Civil, art. 426).
- Esconder bens de credores: o STJ reconheceu fraude à execução na doação a descendente depois da citação do devedor, com má-fé presumida pelo vínculo familiar, mesmo sem registro da penhora (Informativo 883, 31/03/2026). A pessoa jurídica também pode ser desconsiderada em caso de confusão patrimonial (art. 50).
- Doar tudo: a doação universal é nula se o doador não reserva parte ou renda suficiente para a subsistência (art. 548).
Impostos no planejamento sucessório
- ITCMD: imposto estadual sobre herança e doação. A Lei Complementar 227/2026 fixou normas gerais, como a base de cálculo pelo valor de mercado, a progressividade e o usufruto como fato gerador. Veja ITCMD por estado e como declarar o ITCMD.
- ITBI: imposto municipal sobre compra e venda; incide na integralização de imóveis em empresa de atividade imobiliária, tema em julgamento no STF (Tema 1.348). Veja ITBI.
- Imposto de renda: a doação ou a partilha por valor de mercado acima do valor declarado gera 15% sobre a diferença; a discussão no STF sobre o tema segue em aberto (Tema 1.391). Veja herança e imposto de renda.
O planejamento organiza a forma e o momento da transmissão, mas não elimina o ITCMD; o objetivo é escolher o caminho legal de menor custo e maior segurança.
Wealth Planning: Estruturação Jurídica de Ativos Complexos
No campo do Wealth Planning, nossa atuação compreende o desenho e a implementação de estruturas jurídicas destinadas a abrigar patrimônios complexos. O trabalho envolve a análise e a reorganização de ativos sob as perspectivas patrimonial, sucessória e tributária.
Utilizamos instrumentos sofisticados, sempre a partir de diagnóstico individualizado:
- Holdings Patrimoniais e Familiares: Criação de veículos para centralização e gestão de bens.
- Fundos de Investimento: Estruturas exclusivas para gestão de ativos financeiros.
- Trusts e Veículos no Exterior: Soluções para proteção e sucessão em jurisdições estrangeiras.
- Protocolos Familiares: Mecanismos de governança voltados à organização das relações entre família, patrimônio e empresa.
Esta abordagem integrada permite identificar riscos fiscais e operacionais, garantindo atenção à eficiência fiscal e à gestão de riscos em múltiplas jurisdições.
Planejamento Sucessório Internacional e Mobilidade Global
Em um mundo globalizado, famílias e patrimônios frequentemente cruzam fronteiras. Nossa atuação abrange questões relacionadas à mobilidade de pessoas e capitais, incluindo a reorganização patrimonial decorrente da mudança de residência fiscal (saída ou entrada fiscal no Brasil).
As análises são conduzidas de forma integrada e coordenada entre as jurisdições envolvidas, com vivência profissional internacional — especialmente na Itália e nos Estados Unidos. Isso confere maior densidade técnica às estruturas propostas, ampliando a segurança jurídica para quem possui ativos ou herdeiros no exterior.
Riscos das “Holdings de Prateleira” e Soluções Padronizadas
Um ponto crucial em nossa consultoria é o alerta contra soluções massificadas. Uma holding familiar pode apresentar desvantagens severas quando estruturada de forma inadequada ou dissociada da realidade operacional e fiscal da família.
Modelos genéricos — frequentemente tratados como soluções “de prateleira” ou “pacotes fechados” — tendem a gerar:
- Custos desnecessários de manutenção societária e contábil.
- Aumento da complexidade na gestão cotidiana do patrimônio.
- Riscos fiscais decorrentes de uma estrutura mal dimensionada.
Esse cuidado torna-se ainda mais relevante no atual contexto da Reforma Tributária (instituição da CBS e do IBS e alterações da Lei nº 15.270/2025), que impactam diretamente a tributação de receitas e reorganizações societárias. Para patrimônios elevados, a solução deve ser “sob medida”, garantindo que nenhuma ponta solta jurídica coloque o legado em risco.
Planejamento sucessório de empresa familiar
Em empresa familiar, a sucessão envolve a propriedade das quotas ou ações e também a gestão. Os pontos que mais geram conflito, e que o planejamento organiza com antecedência, são:
- Morte de sócio. Na sociedade limitada, a regra do Código Civil é liquidar a quota do falecido, salvo se o contrato social dispuser de outra forma, se os sócios optarem pela dissolução ou se houver acordo com os herdeiros sobre a substituição (art. 1.028). O contrato social e o acordo de sócios são, por isso, parte do planejamento.
- Quem pode ser sócio. Cônjuges casados em comunhão universal ou separação obrigatória de bens não podem contratar sociedade entre si ou com terceiros (art. 977). O STJ já admitiu que pessoa relativamente incapaz seja sócia de holding familiar, com autorização judicial (REsp 2.216.579/SE).
- Valor das quotas no ITCMD. A Lei Complementar 227/2026 exige o valor de mercado e, para quotas sem mercado ativo, no mínimo o patrimônio líquido ajustado a mercado somado ao fundo de comércio (art. 154). Veja a conta em holding familiar.
- Governança. Protocolo familiar, regras de distribuição de lucros e de entrada de herdeiros evitam disputas e dão previsibilidade à gestão.
A retenção de 10% sobre lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física acima de R$ 50.000 por mês, em vigor desde 2026 (Lei 15.270/2025), também entra no cálculo. Veja tributação de dividendos em 2026.
Planejamento sucessório com patrimônio no exterior
Quem tem bens, contas ou herdeiros fora do Brasil enfrenta regras de dois países. Em relação ao Brasil, os pontos principais são:
- Imposto de renda: aplicações financeiras no exterior pagam 15% na declaração de ajuste anual, quando os rendimentos são percebidos ou no resgate; lucros de controladas enquadradas na lei são tributados em 31 de dezembro (Lei 14.754/2023).
- Trust: os bens permanecem sob titularidade do instituidor até a distribuição ao beneficiário ou a morte do instituidor, o que ocorrer primeiro (Lei 14.754/2023, art. 10).
- Banco Central: declaração anual de capitais brasileiros no exterior quando o total em 31/12 for igual ou superior a US$ 1 milhão (Resolução BCB 279/2022).
- ITCMD: o STF decidiu que os estados não podem cobrar o imposto sobre bens no exterior sem lei complementar (Tema 825); a LC 227/2026 trouxe normas gerais, e a cobrança depende de lei estadual.
Para o desenho completo, veja wealth planning jurídico e tributário e family office.
Planejamento sucessório e inventário
O planejamento reduz o que precisa ser inventariado, mas não elimina o inventário dos bens que ficarem em nome da pessoa. Quando há consenso entre herdeiros capazes, o inventário pode ser feito em cartório, com advogado (inventário extrajudicial). A Resolução CNJ 571/2024 ampliou essa via para casos com testamento, com autorização judicial, e com herdeiro menor ou incapaz, na forma da norma. Para os custos, veja quanto custa um inventário.
Como o trabalho é conduzido
- Diagnóstico: reunião para levantar bens, dívidas, regime de casamento, herdeiros, empresas e bens no exterior.
- Estudo técnico: comparação dos instrumentos, com cálculo de impostos e custos de cada caminho.
- Implementação: testamento, doação, constituição da holding, contratos e registros.
- Revisão: a lei e a família mudam; o planejamento é revisto quando o patrimônio, a família ou a legislação mudarem.
Erros comuns no planejamento sucessório
- Constituir holding sem calcular o ITCMD e o ITBI e sem comparar o custo de manter a empresa.
- Doar sem dispensa de colação e criar conflito entre os herdeiros na hora da partilha.
- Esquecer bens em outros estados ou no exterior.
- Confiar em modelo pronto de contrato, sem adaptar à família e ao regime de bens.
- Tratar a previdência privada como solução única, sem ver a regra do plano e a do estado.
Para o passo a passo, veja planejamento sucessório: como fazer. Para a estrutura societária, holding familiar e holding patrimonial. Para patrimônios complexos e bens no exterior, veja wealth planning.
Guias relacionados ao planejamento sucessório
Veja também os guias do escritório sobre os instrumentos e os impostos do planejamento:
- Planejamento sucessório: como fazer: passo a passo e instrumentos.
- Holding familiar: a estrutura societária para a sucessão.
- Holding familiar: como funciona e custos: comparação de custos e riscos.
- Holding patrimonial: para imóveis e aluguel.
- Testamento: como fazer: formas, legítima e cláusulas.
- Usufruto: o que é e como funciona: reserva em doação em vida.
- Doação de imóvel para filhos em vida: adiantamento de legítima.
- ITCMD por estado: alíquotas e regras da herança e da doação.
- Como declarar o ITCMD: prazos e documentos.
- Herança e imposto de renda: declaração do espólio e ganho de capital.
- Inventário extrajudicial: o que o planejamento pode evitar.
- Quanto custa um inventário: custos por estado.
- Family office: o que é, tipos e aspectos jurídicos e tributários: a estrutura que administra o patrimônio da família.
- Planejamento patrimonial e sucessório: a diferença, as etapas e o cálculo dos impostos.
- Planejamento sucessório para empresa familiar: morte de sócio, holding e protocolo familiar.
FAQ sobre Planejamento Sucessório (Sucessão e Patrimônio)
Qual é o principal objetivo do planejamento tributário na sucessão?
O objetivo central é promover a eficiência fiscal através da organização racional das atividades e estruturas patrimoniais. Mais do que apenas reduzir a carga tributária, busca-se conferir coerência e sustentabilidade às decisões econômicas. Isso inclui evitar a sobreposição tributária em operações internacionais (bitributação) e aproveitar incentivos legais para preservar o capital durante a transmissão aos herdeiros.
Quanto custa um planejamento sucessório familiar?
O custo é proporcional à complexidade da estrutura a ser montada (nacional ou internacional), mas deve ser encarado como um investimento de proteção. Para fins comparativos, a ausência de planejamento pode custar à família entre 15% a 40% do patrimônio total em impostos (ITCMD), honorários de inventário e custas judiciais, além da desvalorização de bens travados na justiça. O planejamento preventivo custa uma fração desse valor, pagando-se pela economia tributária e processual gerada.
Como funciona a contratação de uma consultoria especializada?
O trabalho tem início, em regra, com uma reunião (presencial no Rio de Janeiro/São Paulo ou virtual) destinada à compreensão preliminar do patrimônio e da estrutura familiar. A partir dessa análise inicial, é apresentada uma proposta de honorários para a elaboração do estudo técnico. Todo o processo, desde a formalização até a implementação das estruturas (holdings, testamentos, doações), é conduzido em diálogo permanente com o cliente.
Onde encontrar consultorias especializadas (Brasil e Exterior)?
A complexidade do tema exige uma integração consistente entre Direito de Família, Societário, Tributário e Contabilidade. A fragmentação dessas análises gera soluções incompletas. Com ampla atuação no Rio de Janeiro e São Paulo, Gustavo Godoy assessora famílias no Brasil e no exterior, oferecendo uma abordagem multidisciplinar e personalizada, fugindo de soluções padronizadas que não atendem às nuances de grandes patrimônios.
Planejamento sucessório evita o inventário?
Reduz, mas não elimina: os bens que continuarem em nome da pessoa serão inventariados. As quotas de uma holding já doadas não entram no inventário, e o inventário que sobra pode ser feito em cartório quando há consenso.
Posso deixar 50% do patrimônio para um filho?
Havendo herdeiros necessários, a metade disponível pode ser deixada por testamento a quem o titular escolher, inclusive a um filho. A outra metade, a legítima, permanece dividida entre os herdeiros necessários (Código Civil, arts. 1.789 e 1.846).
Qual a diferença entre planejamento sucessório e testamento?
O testamento é um dos instrumentos do planejamento. O planejamento é o conjunto de decisões, que pode incluir testamento, doação com usufruto, holding, seguro e previdência, conforme o patrimônio e a família.
O planejamento sucessório reduz o ITCMD?
Não o elimina. A Lei Complementar 227/2026 fixou normas gerais, como a base de cálculo pelo valor de mercado. O planejamento ajuda a escolher a forma e o momento da transmissão e a comparar custos, dentro da lei.
Planejamento sucessório precisa de advogado?
Os instrumentos têm formalidades legais, como a escritura pública ou o testamento, e o inventário em cartório exige advogado (CPC, art. 610, § 2º). Um advogado também calcula os impostos e os riscos de cada caminho.
Agende um Diagnóstico Patrimonial
Se você busca conferir previsibilidade, segurança jurídica e eficiência fiscal à transmissão do seu patrimônio, entre em contato para uma avaliação inicial do seu cenário familiar e empresarial.