Wealth Planning
Wealth Planning
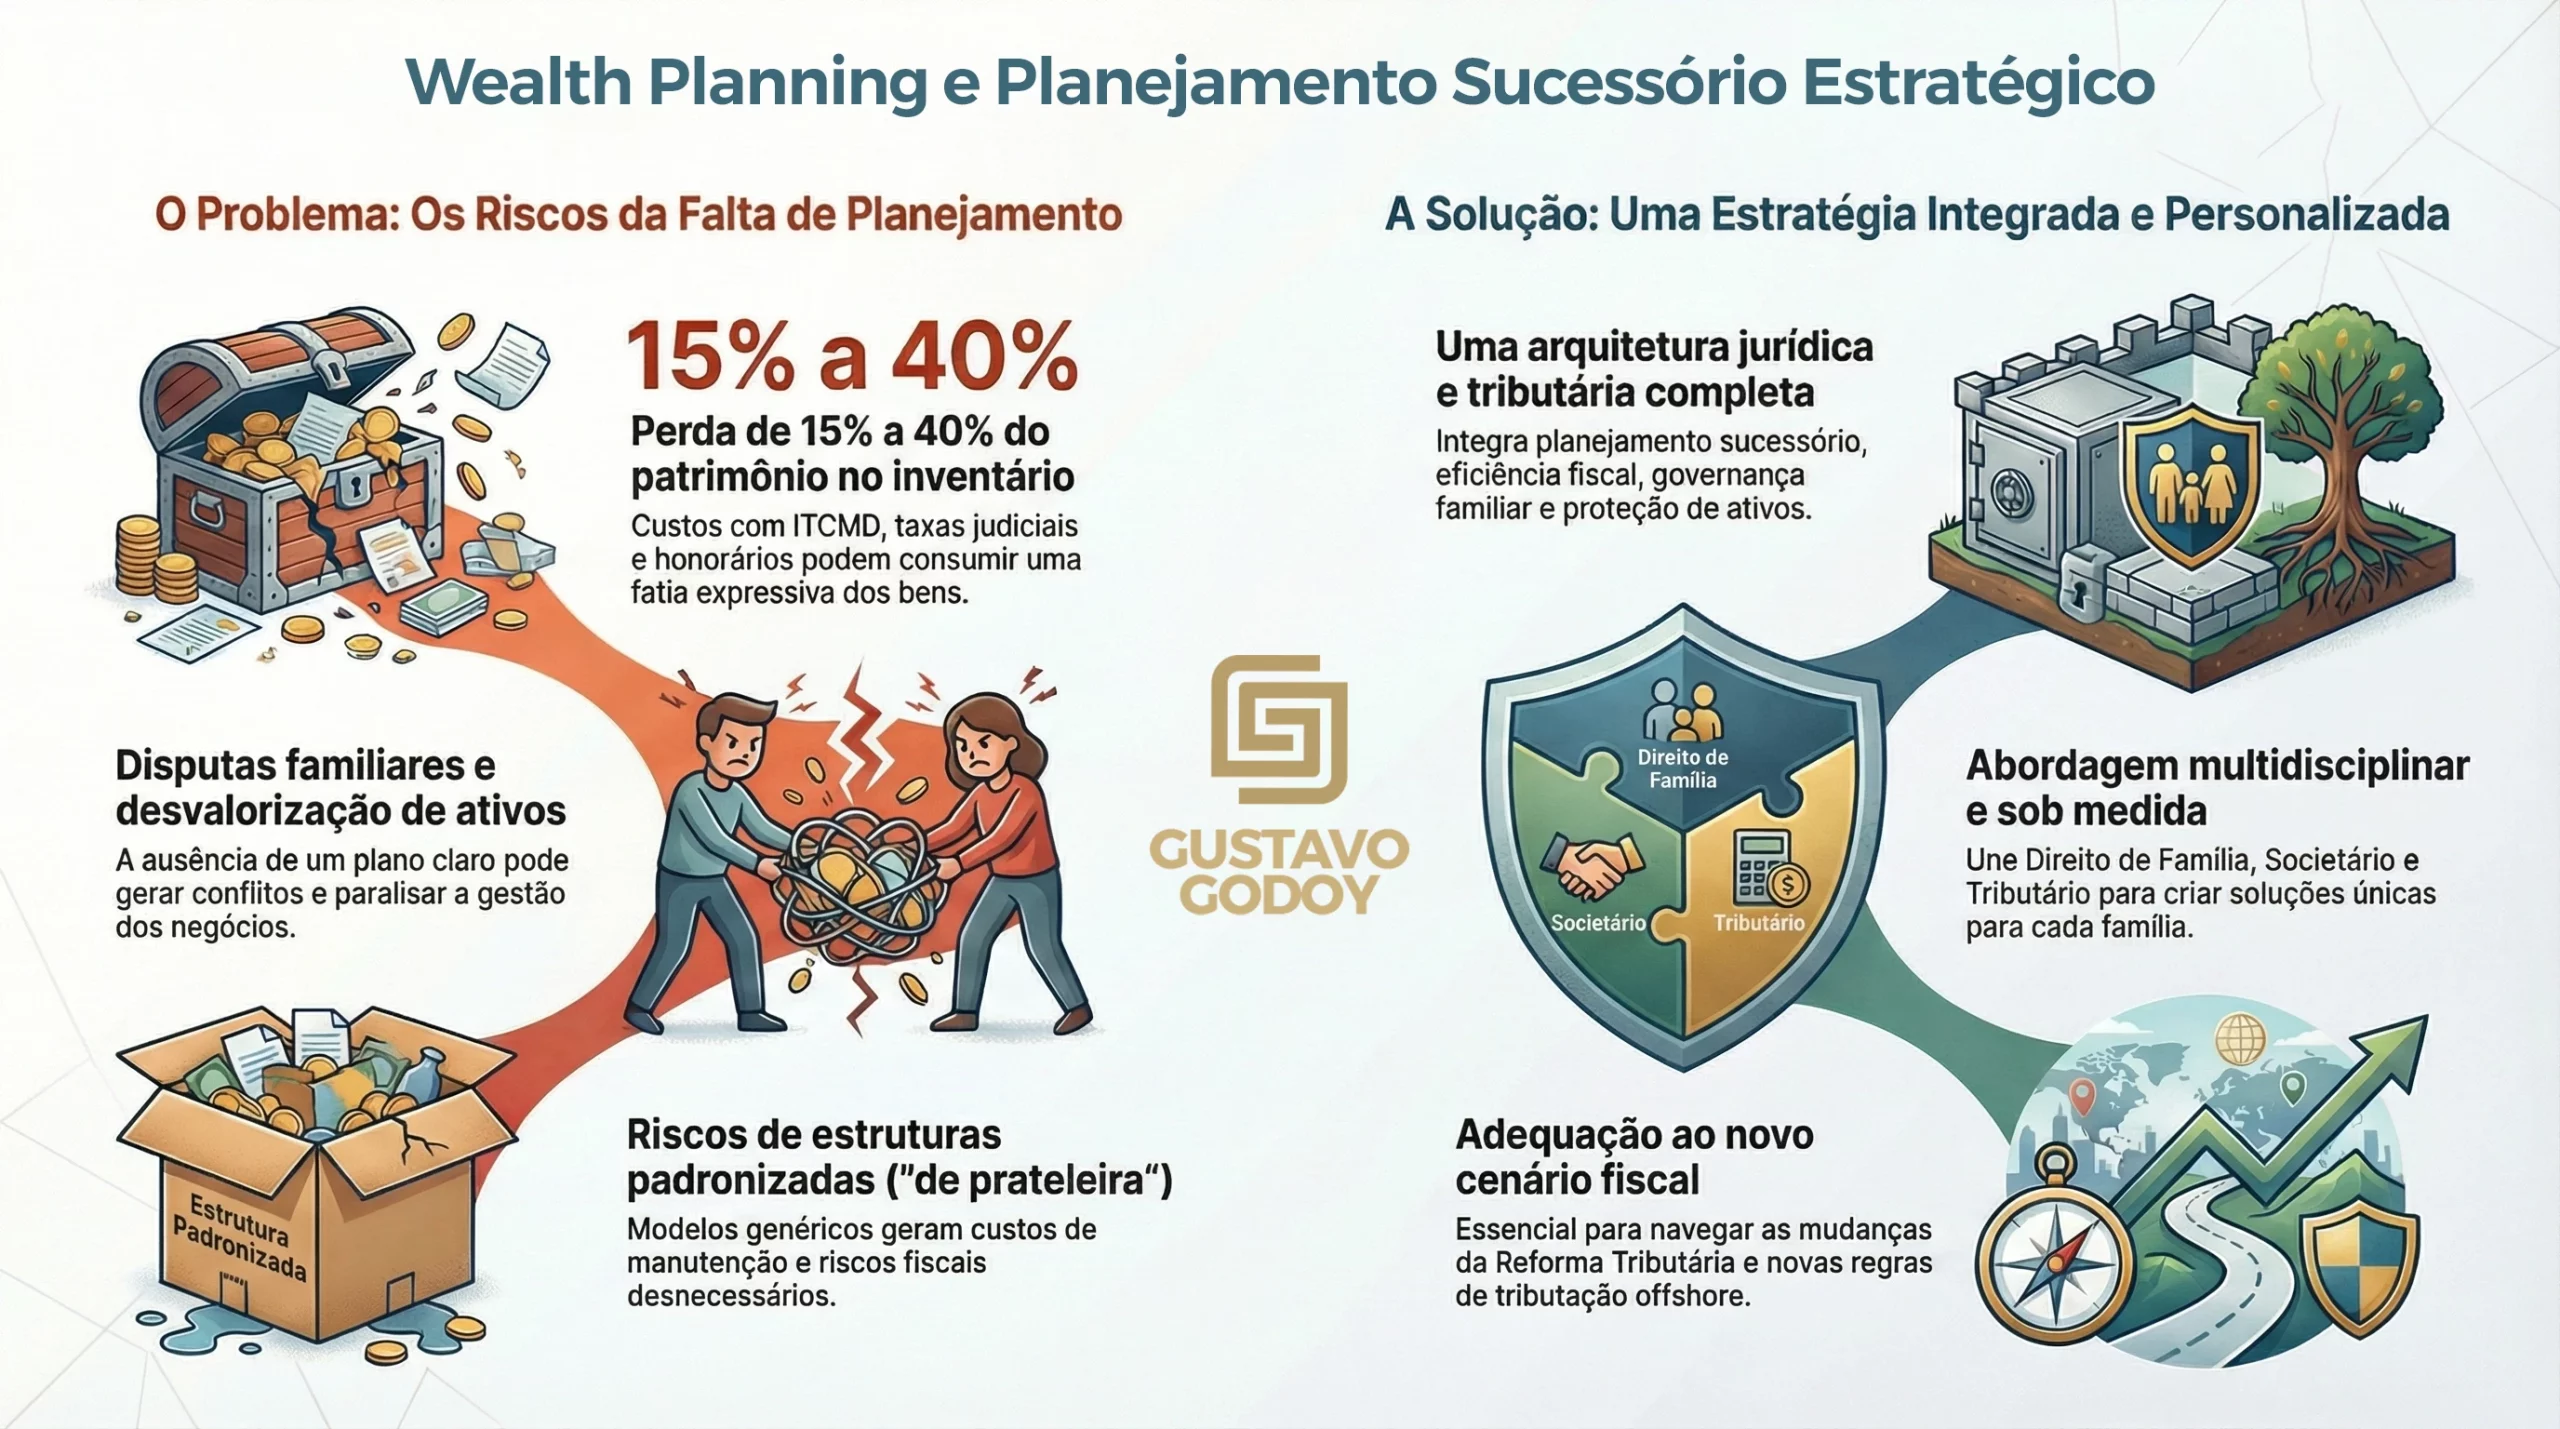
O Wealth Planning consiste na arquitetura jurídica e tributária de grandes patrimônios, indo muito além da gestão de investimentos financeiros. Trata-se de uma abordagem multidisciplinar que integra, de forma coordenada, o planejamento sucessório, a eficiência fiscal em âmbito nacional e internacional, a governança familiar e a proteção de ativos em uma estratégia única e coerente.
Enquanto a alocação de recursos é conduzida pelo mercado financeiro, nossa atuação concentra-se no desenho das estruturas jurídicas — como holdings, fundos ou trusts — que abrigarão esses ativos. O objetivo é conferir segurança jurídica, previsibilidade e organização ao patrimônio, favorecendo sua preservação ao longo do tempo.
A Importância da Proteção Patrimonial
O planejamento sucessório é um conjunto de estratégias jurídico-patrimoniais definidas em vida para organizar a transmissão de bens. Seu objetivo central é conferir previsibilidade e segurança jurídica, evitando soluções improvisadas no evento morte.
Mais do que afastar um inventário oneroso, busca-se preservar o legado familiar e mitigar riscos de disputas. Sem um planejamento adequado, o custo de inventário, somado ao ITCMD e honorários, pode consumir entre 15% a 40% do patrimônio total, além da desvalorização dos bens travados na justiça. O planejamento atua como um investimento, pagando-se pela economia tributária gerada e pela continuidade dos negócios.
Consultoria Especializada com Gustavo Godoy
A complexidade do patrimônio moderno exige a integração consistente entre Direito de Família, Societário, Tributário e Contabilidade. Gustavo Godoy lidera a área de Wealth Planning, oferecendo uma abordagem personalizada (tailor-made). Ele é mestre em direito tributário internacional, advogado e contador.
Com ampla atuação no Rio de Janeiro e São Paulo, e vivência profissional internacional (Itália e Estados Unidos), nossa equipe assessora famílias na estruturação de veículos de investimento e reorganização patrimonial. Evitamos “pacotes fechados”; cada família possui uma dinâmica única, e o serviço “completo” deve significar “sob medida”, garantindo que nenhuma ponta solta jurídica coloque o patrimônio em risco.
Eficiência Tributária e o Novo Cenário (Lei 15.270/2025)
O objetivo do planejamento tributário é promover eficiência fiscal através da organização racional das atividades e fluxos financeiros. No atual contexto, marcado pela Reforma Tributária e pelas alterações introduzidas pela Lei nº 15.270/2025, a estruturação correta torna-se crítica.
Nossa atuação abrange:
- Estruturação de ativos e rendimentos no Brasil e no exterior.
- Prevenção de dupla tributação em operações internacionais.
- Mitigação de riscos fiscais e operacionais em Holdings Familiares.
- Adequação às novas regras de tributação de investimentos offshore.
O que é wealth planning e o que ele não é
Wealth planning é um termo de mercado: não há definição em lei, em resolução da CVM ou no código de autorregulação da ANBIMA em vigor. A ANBIMA trata da “gestão de patrimônio financeiro”, que inclui identificar necessidades de sucessão familiar e empresarial e de aspectos tributários e societários, indicando profissionais especializados e independentes. A parte jurídica e tributária do planejamento do patrimônio (sucessão, ITCMD, imposto de renda, estruturas societárias, trusts e bens no exterior) é trabalho de advocacia. A recomendação de investimentos em valores mobiliários é atividade regulada pela CVM e não faz parte do escopo jurídico descrito nesta página.
| Foco | Quem conduz | |
|---|---|---|
| Wealth planning jurídico e tributário | Estruturas, sucessão, impostos e bens no Brasil e no exterior. | Advogado tributarista, com contador e demais especialistas. |
| Gestão de investimentos | Alocação de recursos e recomendação de ativos. | Gestor ou consultor autorizado pela CVM. |
| Planejamento sucessório | Transmissão do patrimônio entre gerações. | Advogado, com apoio contábil. |
| Family office | Estrutura que administra o patrimônio da família no dia a dia. | Equipe interna ou prestadores contratados. |
Estruturas usadas no wealth planning
- Holding patrimonial e familiar: centraliza bens e organiza a governança. A PJ que participa do capital de outra não pode optar pelo Simples (LC 123/2006, art. 3º, § 4º, VII). Veja holding familiar e holding patrimonial.
- Fundo exclusivo (classe exclusiva): definido na Resolução CVM 175, art. 115; segue o come-cotas geral da Lei 14.754/2023 (art. 17), salvo as exceções legais.
- FIP: só para investidores qualificados, em classe fechada; o tratamento tributário depende de o fundo ser ou não entidade de investimento (Lei 14.754/2023, arts. 18, 24 e 26).
- Trust e veículos no exterior: os bens do trust permanecem sob titularidade do instituidor até a distribuição ao beneficiário ou a morte do instituidor (Lei 14.754/2023, art. 10).
- Previdência e seguro: o ITCMD por morte do titular de VGBL e PGBL é inconstitucional (STF, Tema 1.214); o voto do relator ressalva o combate ao planejamento fiscal abusivo.
Patrimônio no Brasil e no exterior: regras que pesam
- Aplicações financeiras no exterior: 15% na declaração de ajuste anual, quando os rendimentos são percebidos ou no resgate, sem deduções da base (Lei 14.754/2023, arts. 2º e 3º).
- Controladas no exterior: lucros das controladas enquadradas no art. 5º, § 5º, são tributados em 31 de dezembro de cada ano, a 15%, mesmo sem distribuição.
- Banco Central: declaração anual de capitais brasileiros no exterior a partir de US$ 1 milhão em 31/12 (Resolução BCB 279/2022), de 15 de fevereiro a 5 de abril.
- ITCMD: o STF decidiu, no Tema 825, que os estados não podem cobrar o imposto sobre bens no exterior sem lei complementar; a LC 227/2026 trouxe normas gerais, e a cobrança depende de lei estadual. Veja ITCMD por estado.
Exemplo: rendimento de aplicação no exterior
- Rendimento realizado de US$ 100.000 no ano, cotação de venda do Banco Central de R$ 5,00 (hipotética).
- R$ 500.000 × 15% = R$ 75.000 de imposto de renda na declaração de ajuste anual.
Exemplo ilustrativo; cada fato gerador usa a cotação do seu dia. Não substitui a análise do caso concreto.
Riscos e limites do wealth planning
- A legítima dos herdeiros necessários não pode ser afastada por holding, fundo ou trust.
- Estruturas feitas para frustrar credores podem ser desfeitas: o STJ reconheceu fraude à execução na doação a descendente depois da citação do devedor (Informativo 883, 31/03/2026).
- Estrutura sem cálculo de custo e de impostos tende a custar mais do que resolve; veja os erros comuns em planejamento sucessório: como fazer.
- As regras do exterior mudam; a Lei 14.754/2023 é regulamentada pela Receita Federal e deve ser conferida na versão vigente.
Guias relacionados ao wealth planning
- Family office: o que é, tipos e aspectos jurídicos e tributários
- Planejamento sucessório e como fazer
- Holding familiar e holding patrimonial
- Residência fiscal no Brasil: saída definitiva
- Tributação de dividendos em 2026
- ITCMD por estado, ITBI e herança e imposto de renda
Perguntas Frequentes sobre Wealth Planning
Onde encontrar consultorias especializadas?
A complexidade do tema demanda uma atuação que vá além da abordagem jurídica tradicional. É essencial buscar escritórios que integrem Direito de Família, Societário e Tributário. O nosso escritório oferece essa abordagem multidisciplinar, com densidade técnica para ampliar a segurança jurídica das decisões no Brasil e no exterior.
Quais são os riscos de uma Holding Familiar?
Uma holding pode apresentar desvantagens quando estruturada de forma padronizada (“de prateleira”). Modelos genéricos tendem a gerar custos desnecessários de manutenção e riscos fiscais, especialmente frente às novas regras da CBS e IBS. Para ser eficiente, a estrutura deve estar alinhada à realidade operacional e fiscal da família.
Como funciona a contratação do serviço?
O trabalho inicia-se, em regra, com uma reunião de diagnóstico (presencial ou virtual) para compreensão do patrimônio e dos objetivos sucessórios. Após essa análise, apresentamos uma proposta para o estudo técnico. Todo o processo, da formalização à implementação, é conduzido em diálogo permanente, assegurando que as estruturas reflitam os valores e interesses da família.
O que é wealth planning jurídico?
É o planejamento jurídico, tributário e sucessório do patrimônio: escolha de estruturas, cálculo de impostos, sucessão e regras do exterior. Wealth planning é termo de mercado e não tem definição legal.
Wealth planning é a mesma coisa que gestão de investimentos?
Não. A gestão e a recomendação de investimentos em valores mobiliários são atividades reguladas pela CVM. O wealth planning jurídico e tributário trata da estrutura, dos impostos e da sucessão.
Wealth planning tem a ver com family office?
Sim. O family office é a estrutura que administra o patrimônio no dia a dia, e o wealth planning define o desenho jurídico e tributário em que ele opera. Veja a página de family office.
Rendimentos no exterior pagam imposto de renda no Brasil?
Sim. As aplicações financeiras pagam 15% na declaração de ajuste anual, quando os rendimentos são percebidos ou no resgate, sem deduções da base (Lei 14.754/2023). Lucros de controladas enquadradas no art. 5º, § 5º, são tributados em 31 de dezembro.
Quando é preciso declarar bens no exterior ao Banco Central?
Quando o total no exterior em 31/12 for igual ou superior a US$ 1 milhão; a declaração anual vai de 15 de fevereiro a 5 de abril (Resolução BCB 279/2022). É obrigação distinta da declaração de imposto de renda.
Outros serviços
Atuação Especializada
Entre em contato para receber:
Rigor técnico, ética e transparência
O trabalho desenvolvido é orientado por critérios de rigor técnico, ética profissional e transparência metodológica, assegurando coerência entre a análise jurídica e as decisões adotadas.
Confidencialidade e compreensão qualificada
A confidencialidade das informações é tratada como pressuposto essencial, assim como a compreensão atenta do contexto pessoal, familiar e patrimonial envolvido, indispensável à adequada compreensão do caso.
Análise técnica preliminar (diagnóstico)
A análise inicial possui caráter técnico e exploratório, voltado à identificação das alternativas jurídicas mais eficazes e eficientes, compatíveis com os objetivos apresentados.
(21) 3030-4900
contato@gustavogodoytax.com
SÃO PAULO:
Av. Brig. Faria Lima, 2894 – CJ 51.
Jardim Paulistano, São Paulo - SP.
CEP: 01451-000.
RIO DE JANEIRO:
Av. das Américas, 3500.
Barra da Tijuca, Rio de Janeiro - RJ.
CEP: 22640-102
Domingo: Fechado.
Segunda-feira: 09:00 – 19:00.
Terça-feira: 09:00 – 19:00.
Quarta-feira: 09:00 – 19:00.
Quinta-feira: 09:00 – 19:00.
Sexta-feira: 09:00 – 19:00.
Sábado: Fechado.