A Reforma Tributária do consumo começa a produzir efeitos que ultrapassam os departamentos fiscais das empresas. No mercado imobiliário corporativo, a mudança chega diretamente aos contratos, especialmente às operações de locação, cessão onerosa e arrendamento de imóveis.
A Lei Complementar nº 214/2025, com as alterações posteriores, incluiu essas operações no regime específico do IBS e da CBS, estabelecendo redução de 70% nas alíquotas aplicáveis à locação, à cessão onerosa e ao arrendamento de bens imóveis.
O que você lerá neste artigo
- Como IBS e CBS afetam contratos imobiliários corporativos.
- Por que a alocação contratual de riscos tributários importa.
- Como revisar contratos antigos e regras de transição.
O imposto não termina na apuração fiscal
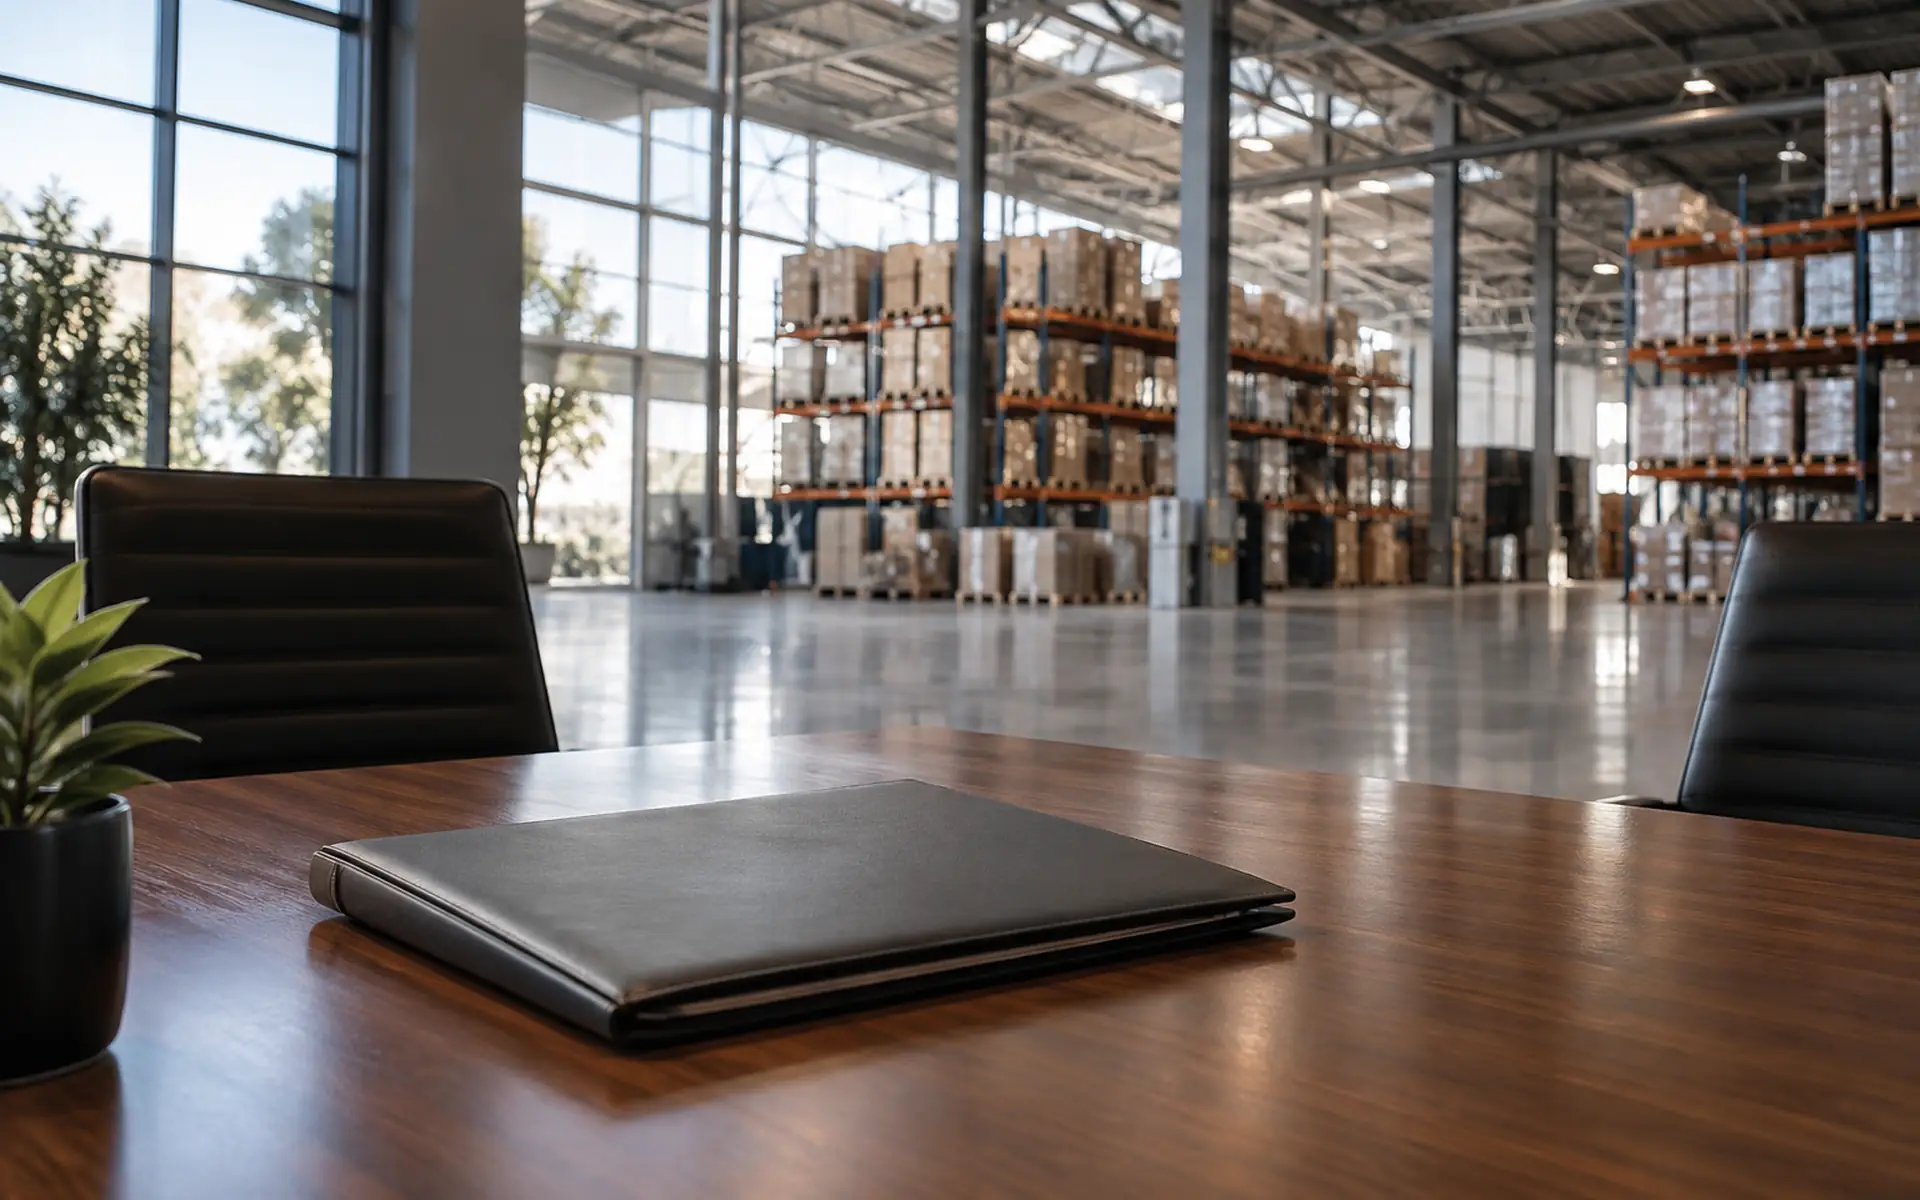
Para empresas que ocupam galpões, escritórios, lojas, centros de distribuição e outros imóveis comerciais, será necessário compreender quem suportará economicamente esse novo custo e de que maneira ele será tratado dentro de cada contrato.
Em uma relação contratual de longo prazo, a definição do contribuinte é apenas uma parte da análise. O contrato pode estabelecer regras específicas sobre impostos, encargos, despesas, alterações legislativas, recomposição do equilíbrio econômico e repasses ao locatário.
Por isso, a existência de um novo tributo não significa automaticamente que seu impacto será integralmente suportado pelo proprietário ou transferido a quem ocupa o imóvel. A resposta dependerá do que foi efetivamente negociado entre as partes.
A análise precisa começar pelo contrato
Antes de discutir uma eventual renegociação, é necessário identificar como o instrumento existente distribui os riscos tributários. Alguns contratos possuem cláusulas genéricas; outros estabelecem mecanismos específicos para novos encargos ou alterações legislativas.
Não basta procurar uma cláusula que mencione impostos. É necessário interpretar o conjunto contratual e verificar qual foi a lógica econômica adotada pelas partes no momento da contratação.
IBS e CBS também exigem uma análise financeira
O IBS e a CBS foram estruturados sobre a lógica da não cumulatividade, com mecanismos de apropriação de créditos para contribuintes sujeitos ao regime regular. O impacto econômico pode variar conforme a condição tributária do locador e do locatário, a possibilidade de apropriação de créditos e o efeito líquido da operação.
O valor do imposto não necessariamente corresponde ao impacto econômico efetivo do imposto.
Contratos antigos merecem atenção especial
A legislação estabeleceu regras específicas de transição para determinadas operações imobiliárias formalizadas anteriormente, tornando relevantes a data de contratação, a forma de celebração e, em determinadas hipóteses, o registro do instrumento.
Contratos antigos não devem ser analisados apenas com base nas regras que passarão a valer para novos negócios. É necessário verificar se existe tratamento de transição aplicável e quais requisitos precisam ser cumpridos.
2026 como ano de preparação
Para empresas com grande volume de imóveis alugados ou contratos de elevado valor, esperar a efetiva materialização do impacto tributário pode limitar as alternativas de negociação. A revisão antecipada permite identificar exposição, cláusulas que podem gerar discussão e situações que justificam negociação.
Aspectos complementares da revisão contratual
Esse ponto ganha importância porque contratos imobiliários corporativos frequentemente têm duração de vários anos. Em muitos casos, envolvem investimentos relevantes na adaptação do imóvel, estruturas específicas de ocupação, períodos de carência, reajustes e mecanismos de compartilhamento de despesas.
Uma alteração tributária ocorrida durante esse período pode modificar a equação econômica originalmente considerada pelas partes.
Há ainda contratos que tratam da recomposição do equilíbrio econômico-financeiro, estabelecendo condições para revisão de valores diante de determinados eventos.
Isso significa que uma análise baseada exclusivamente na alíquota nominal pode produzir uma conclusão incompleta. É necessário considerar a condição tributária do locador e do locatário, a possibilidade de apropriação de créditos e o efeito líquido da operação para cada participante da relação contratual.
Em outras palavras, o valor do imposto não necessariamente corresponde ao impacto econômico efetivo do imposto.
Uma questão que envolve jurídico, fiscal e financeiro
O departamento jurídico precisa compreender as regras de responsabilidade e repasse, a área fiscal precisa calcular os efeitos tributários, enquanto o financeiro precisa avaliar o impacto efetivo sobre o custo da operação. Essas análises, quando realizadas separadamente, podem produzir conclusões diferentes.
Por isso, a revisão dos contratos deve aproximar essas três perspectivas, permitindo que a empresa compreenda não apenas quem recolhe o tributo, mas também quem suporta economicamente seu impacto.
Resumo
A Reforma Tributária torna necessária uma leitura integrada do contrato, da tributação e dos efeitos financeiros da locação comercial.
Perspectivas
Em 2026, empresas devem mapear contratos, identificar exposições, revisar cláusulas e avaliar mecanismos de repasse ou recomposição, sem renegociar automaticamente todos os instrumentos.