Tributário
STJ aplica percentual de 32% sobre receitas com alienação de participações societárias no lucro presumido
STJ aplica presunção de 32% para IRPJ e CSLL sobre alienação de participações societárias não permanentes no lucro presumido.
STJ aplica presunção de 32% para IRPJ e CSLL sobre alienação de participações societárias não permanentes no lucro presumido.
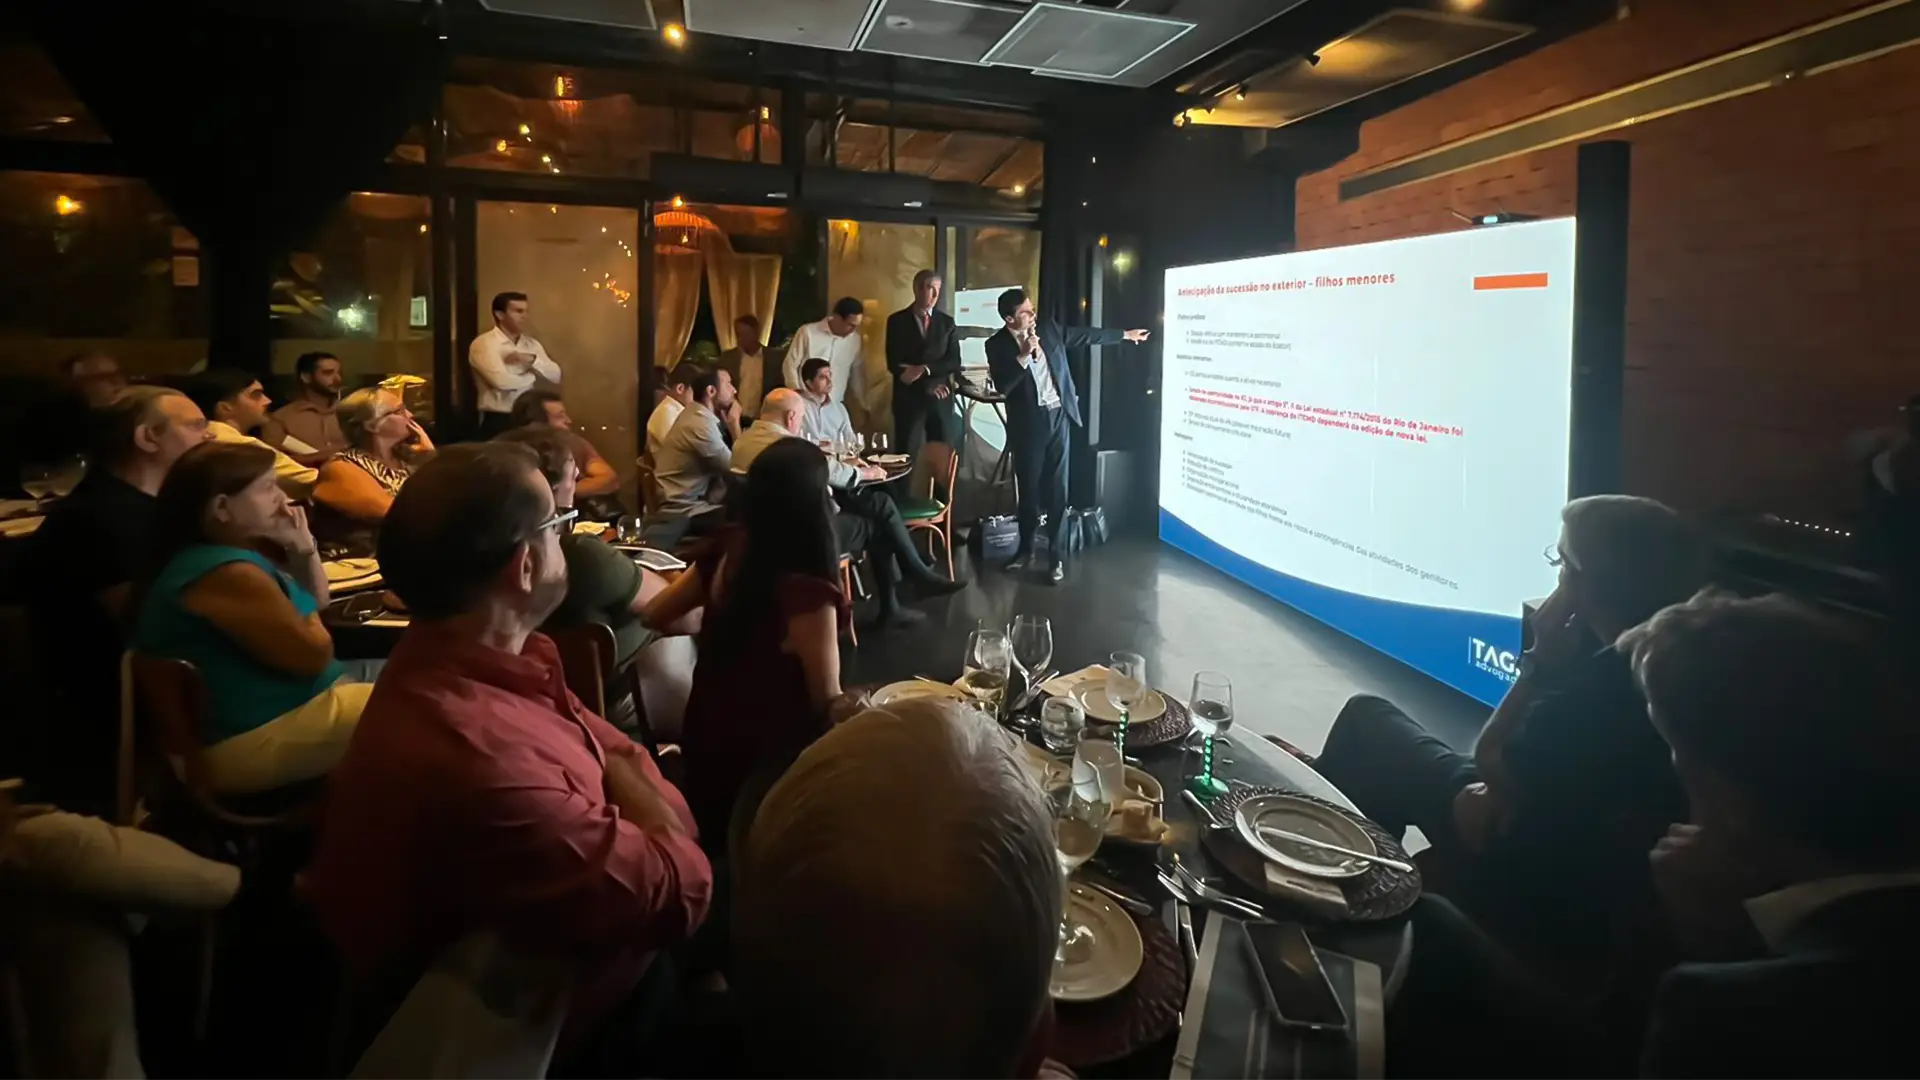
A excelência do evento refletiu a organização brilhante conduzida por Guilherme Azevedo e Matheus Carius. A gestão do patrimônio de famílias empresárias é um desafio complexo que demanda conhecimento técnico sólido, visão de longo prazo e absoluto senso fiduciário.
Residentes fiscais no Brasil são tributados sobre sua renda global, independentemente da repatriação dos recursos.
A Lei Complementar nº 214/2025 institui um rigoroso controle sobre aluguéis a partir de 2026, sujeitando-os ao IBS e CBS. Através do novo Cadastro Imobiliário Brasileiro (CIB) integrado ao SINTER, a Receita Federal utilizará inteligência artificial para cruzar dados de cartórios e prefeituras com as declarações de renda.
A Lei Complementar nº 225/2026 estabelece critérios rigorosos para definir o “devedor contumaz”, focando em inadimplência superior a R$ 15 milhões e comportamento reiterado e injustificado.
A conformidade fiscal nos Estados Unidos exige do contribuinte uma postura proativa na organização documental. Ao entregar ao CPA informações contextualizadas, segregadas por natureza (pessoal vs. profissional) e consolidadas em planilhas e nuvem, você não apenas agiliza o processo de declaração, mas blinda seu patrimônio. Essa sistematização reduz drasticamente o risco de erros, omissões e questionamentos futuros pelo IRS, assegurando o aproveitamento máximo das deduções legais permitidas.