Planejamento patrimonial e a busca por estruturas mais eficientes
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
Na empresa familiar, a sucessão envolve duas coisas diferentes: a propriedade (quem fica com as quotas ou ações) e a gestão (quem comanda o negócio). O planejamento sucessório organiza as duas antes da morte do fundador: contrato social, acordo de sócios, protocolo familiar, doação das quotas, holding e o cálculo de ITCMD, ITBI e imposto de renda. Esta página explica as regras do Código Civil, os impostos e traz exemplos com a conta.
Por Gustavo Teixeira Godoy, advogado (OAB/RJ nº 129.506) e contador. Atualizado em 05/10/2026. Normas consultadas em 05/10/2026 e 12/10/2026 (Planalto, STF e STJ). Conteúdo informativo; não substitui a análise de um caso concreto.
Em um patrimônio de imóveis, a sucessão é uma questão de partilha. Em uma empresa, a morte do sócio pode paralisar decisões, gerar disputa entre herdeiros que querem coisas diferentes (dividendos, venda, gestão) e expor o negócio a credores. Por isso o planejamento começa pelo contrato social e pelo acordo de sócios, e não só pelo testamento.
Na sociedade limitada, o Código Civil prevê que, com a morte de sócio, liquida-se a sua quota, salvo se o contrato dispuser diferente, se os sócios optarem pela dissolução ou se houver acordo com os herdeiros sobre a substituição (art. 1.028). O contrato social pode prever, por exemplo, a continuação com os herdeiros, a forma de apurar o valor da quota e as condições de entrada. Sem previsão, a liquidação tira capital da empresa.
A quota não é blindagem absoluta: o credor particular do sócio pode atingir lucros e, se faltarem outros bens, a quota (art. 1.026). A pessoa jurídica pode ser desconsiderada por desvio de finalidade ou confusão patrimonial (art. 50). E a doação a descendente depois da citação do devedor pode ser fraude à execução, com má-fé presumida pelo vínculo familiar (STJ, Informativo 883, de 31/03/2026). Planeje antes do problema, não depois.
A holding concentra as quotas da empresa operacional e permite doar as quotas da holding com reserva de usufruto, mantendo o controle e as regras de gestão. Os custos e os riscos estão em holding familiar: como funciona, vantagens e desvantagens.
A Constituição (art. 156, § 2º, I) e o CTN (arts. 36 e 37) afastam o ITBI na integralização de imóveis ao capital, salvo se a atividade preponderante da empresa for a compra e venda desses bens, a locação ou o arrendamento mercantil. Preponderância é mais de 50% da receita operacional nos 2 anos anteriores e nos 2 seguintes. O STF decidiu, no Tema 796, que a imunidade não vai além do capital integralizado, e julga no Tema 1.348 se a ressalva da atividade imobiliária vale para a integralização. Veja ITBI: o que é, quem paga e como calcular.
A LC 227/2026 define a base do ITCMD como o valor de mercado (art. 152) e, para quotas sem mercado ativo, no mínimo o patrimônio líquido ajustado a mercado somado ao fundo de comércio (art. 154). Em São Paulo, a alíquota é de 4% e a base é de 2/3 do valor na transmissão não onerosa da nua-propriedade.
Exemplo: doação da nua-propriedade das quotas em São Paulo
Exemplo ilustrativo, sem isenções e sem considerar o tratamento do usufruto na morte do doador, que deve ser conferido na lei do estado.
A holding de participações recebe dividendos da empresa operacional sem imposto de renda (entre pessoas jurídicas, Lei 9.249/1995, art. 10). O imposto aparece quando ela distribui à pessoa física: retenção de 10% sobre o total pago por uma pessoa jurídica a uma pessoa física que passar de R$ 50.000 no mês (Lei 15.270/2025). Com lucro distribuído de R$ 86.470 em um mês a um único sócio, a retenção é de R$ 8.647; se dois sócios recebem R$ 43.235 cada, nenhum passa do limite e não há retenção. Fracionar sem propósito real é risco de simulação.
O protocolo familiar é um acordo privado entre os membros da família sobre como a empresa é governada. Costuma tratar de regras de entrada de familiares na gestão, critérios de distribuição de lucros, conselho, solução de conflitos e venda de participação. Não tem modelo legal único e vale como contrato entre os signatários, observados o contrato social e o limite do art. 426 do Código Civil, que veda contrato sobre a herança de pessoa viva.
Planejamento sucessório de empresas familiares no Rio de Janeiro, São Paulo, Minas Gerais e Paraná. Veja o guia geral de planejamento sucessório e o planejamento patrimonial e sucessório. Cidades: Angra dos Reis, Barra Mansa, Cabo Frio, Niterói, Nova Friburgo, Petrópolis e outras.
Consulta em 05/10/2026. Leis, alíquotas e normas mudam; confirme a versão vigente antes de agir.
Rigor técnico, ética e transparência
O trabalho desenvolvido é orientado por critérios de rigor técnico, ética profissional e transparência metodológica, assegurando coerência entre a análise jurídica e as decisões adotadas.
Confidencialidade e compreensão qualificada
A confidencialidade das informações é tratada como pressuposto essencial, assim como a compreensão atenta do contexto pessoal, familiar e patrimonial envolvido, indispensável à adequada compreensão do caso.
Análise técnica preliminar (diagnóstico)
A análise inicial possui caráter técnico e exploratório, voltado à identificação das alternativas jurídicas mais eficazes e eficientes, compatíveis com os objetivos apresentados.
SÃO PAULO:
Av. Brig. Faria Lima, 2894 – CJ 51.
Jardim Paulistano, São Paulo - SP.
CEP: 01451-000.
RIO DE JANEIRO:
Av. das Américas, 3500, Le Monde, Bloco 2, Sala 509. Barra Da Tijuca. Rio de Janeiro - RJ. CEP: 22640-102.
Domingo: Fechado.
Segunda-feira: 09:00 – 19:00.
Terça-feira: 09:00 – 19:00.
Quarta-feira: 09:00 – 19:00.
Quinta-feira: 09:00 – 19:00.
Sexta-feira: 09:00 – 19:00.
Sábado: Fechado.
Visão aprofundada sobre preservação de patrimônio, arquitetura sucessória e gestão de ativos globais.
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
O STF concluiu o julgamento do Tema 1.348 e definiu que a atividade imobiliária preponderante não afasta a imunidade do ITBI na integralização de capital social com imóveis.
As Ilhas Virgens Britânicas (BVI) ampliam o detalhamento do Annual Financial Return de sociedades e limited partnerships, com aplicação prevista aos relatórios de 2027.
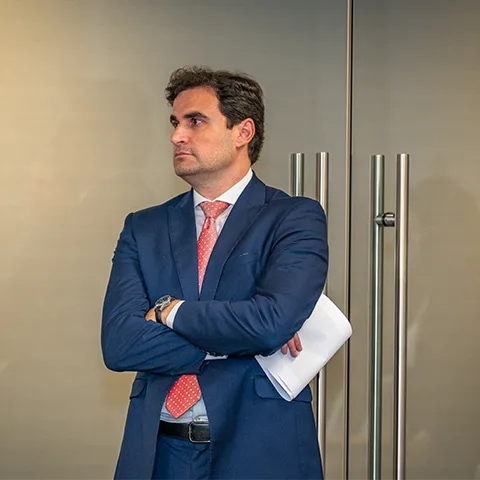
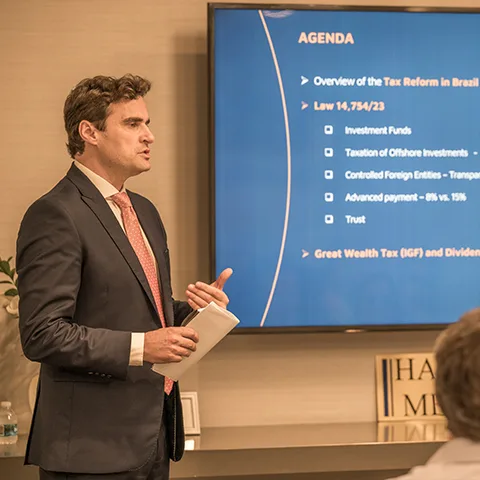
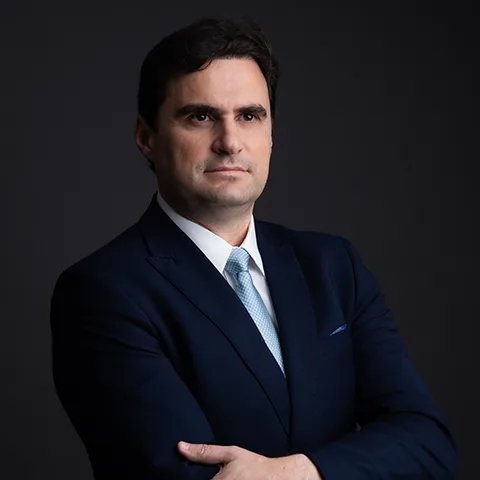
Gustavo Teixeira Godoy atua nas áreas de planejamento patrimonial, sucessório e tributação internacional, com foco na estruturação jurídica de patrimônios familiares e empresariais.
É graduado em Direito pela Universidade do Estado do Rio de Janeiro (UERJ) e em Ciências Contábeis pela UNISUL, possui Mestrado em Direito Tributário pela Universidade de Bolonha (Itália) e cursou o Mestrado em Contabilidade da UERJ em 2015. Atualmente, é aluno do MBA em Finanças do IBMEC, no Rio de Janeiro.
Sua trajetória profissional inclui atuação em consultorias globais (Deloitte e PwC), em cargos de gestão, bem como passagem por escritórios de advocacia em Milão e no Rio de Janeiro. Essa formação contribuiu para uma abordagem de trabalho baseada em diagnóstico técnico aprofundado, coordenação entre disciplinas e implementação estruturada das soluções propostas.
Sua atuação é reconhecida por rankings jurídicos internacionais, com destaque para o The Legal 500 na prática de Wealth and Succession Planning, pela Leaders League e Chambers & Partners – High Net Worth 2026, refletindo experiência na assessoria a famílias de alto patrimônio no Brasil e no exterior.
Wealth Planning, Direito Tributário Internacional, Planejamento Sucessório, Holding Familiar, Planejamento Familiar… São muitas questões que podemos te ajudar.
1. O que acontece com a empresa familiar quando o sócio morre?
Na sociedade limitada, a regra é liquidar a quota do falecido, salvo se o contrato social dispuser de outra forma, se os sócios optarem pela dissolução ou se houver acordo com os herdeiros (Código Civil, art. 1.028).
2. Como fazer o planejamento sucessório de uma empresa familiar?
Organiza-se a propriedade (contrato social, doação de quotas, holding) e a gestão (acordo de sócios, protocolo familiar), com o cálculo de ITCMD, ITBI e imposto de renda e liquidez para os custos da sucessão.
3. Menor ou incapaz pode ser sócio de holding familiar?
Sim, com autorização judicial e salvaguardas legais. O STJ, na Terceira Turma, admitiu a participação de pessoa relativamente incapaz em holding familiar (REsp 2.216.579/SE).
4. Qual o ITCMD na doação de quotas da empresa?
Incide sobre o valor de mercado das quotas, com piso para quotas sem mercado ativo (LC 227/2026, arts. 152 e 154). Em São Paulo, a alíquota é de 4% e a base é de 2/3 na nua-propriedade.
5. A holding paga ITBI ao receber imóveis?
Em regra, a integralização de imóveis ao capital é imune até o limite do capital, salvo se a atividade preponderante for imobiliária. O STF julga o alcance dessa ressalva no Tema 1.348.
6. O que é protocolo familiar?
É um acordo privado entre familiares sobre a governança da empresa. Não tem modelo legal único, e não pode tratar da herança de pessoa viva (Código Civil, art. 426).
7. Dividendos da holding para a família pagam imposto?
Entre empresas, não. Da holding para a pessoa física, há retenção de 10% sobre o total pago por uma pagadora quando passar de R$ 50.000 no mês (Lei 15.270/2025).
8. Holding protege a empresa familiar de credores?
Não de forma absoluta. O credor pode atingir lucros e quotas, a pessoa jurídica pode ser desconsiderada por confusão patrimonial, e doação após a citação do devedor pode ser fraude à execução.