Planejamento patrimonial e a busca por estruturas mais eficientes
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
Planejamento patrimonial é organizar, em vida, os bens, as dívidas, a forma de receber renda e os impostos do patrimônio. Planejamento sucessório é a parte que organiza a transmissão desse patrimônio aos herdeiros. Os dois se complementam: o patrimonial cuida de como o patrimônio é mantido e tributado hoje; o sucessório, de como ele passa de uma geração à outra. Esta página explica a diferença, as etapas, os impostos e traz exemplos com a conta.
Por Gustavo Teixeira Godoy, advogado (OAB/RJ nº 129.506) e contador. Atualizado em 05/10/2026. Normas e valores de 2026 consultados em 05/10/2026 e 12/10/2026 (Planalto e Receita Federal). Conteúdo informativo; não substitui a análise de um caso concreto.
É o conjunto de decisões para organizar o patrimônio de uma pessoa ou família. Entram a forma como os bens estão titulados (pessoa física, empresa, fundo), o regime de casamento ou de união, a tributação da renda (aluguéis, dividendos, aplicações), a proteção contra riscos e o dinheiro necessário para os impostos e custos da sucessão.
É a parte do planejamento que organiza a transmissão do patrimônio para quando a pessoa falecer ou antes, por doação. Os instrumentos mais usados são o testamento, a doação em vida com usufruto, a holding familiar e o seguro de vida e a previdência.
| Patrimonial | Sucessório | |
|---|---|---|
| Pergunta central | Como organizar, rentabilizar e tributar o patrimônio hoje? | Como transmitir o patrimônio aos herdeiros, com segurança e menor custo? |
| Momento | Durante a vida | Em vida (doação) ou na morte (testamento, herança) |
| Instrumentos | Estrutura societária, escolha de quem recebe a renda, seguros, investimentos | Testamento, doação, usufruto, holding, protocolo familiar |
| Impostos principais | Imposto de renda, ganho de capital, ITBI | ITCMD, ITBI, imposto de renda na doação |
| Limite legal | Dívidas e credores; desconsideração da personalidade | Legítima dos herdeiros necessários; colação |
Premissas: titular único; aluguel mensal constante; sem deduções no carnê-leão (tabela 2026 da Receita Federal); holding no lucro presumido, com presunção de 32% da receita para o IRPJ e para a CSLL (Lei 9.249/1995, arts. 15 e 20), PIS de 0,65% e COFINS de 3%; custo de contabilidade de R$ 1.000 por mês (hipótese); sem IBS e CBS (regime de 2026).
| Aluguel mensal | IR da pessoa física (carnê-leão) | Tributos da holding | Holding + contabilidade (R$ 1.000) | Resultado |
|---|---|---|---|---|
| R$ 10.000 | R$ 1.841,27 (18,41%) | R$ 1.133,00 (11,33%) | R$ 2.133,00 | Pessoa física paga R$ 291,73 a menos por mês |
| R$ 30.000 | R$ 7.341,27 (24,47%) | R$ 3.399,00 (11,33%) | R$ 4.399,00 | Holding paga R$ 2.942,27 a menos por mês |
| R$ 100.000 | R$ 26.591,27 (26,59%) | R$ 12.530,00 (12,53%) | R$ 13.530,00 | Holding paga R$ 13.061,27 a menos por mês |
A conta de R$ 30.000 na pessoa física: 27,5% × R$ 30.000 = R$ 8.250,00, menos a dedução de R$ 908,73 = R$ 7.341,27. Na holding: base de 32% = R$ 9.600; IRPJ de 15% = R$ 1.440; CSLL de 9% = R$ 864; PIS = R$ 195; COFINS = R$ 900; total de R$ 3.399 (11,33%).
O exemplo não inclui o custo de constituir a holding, o ITBI e o imposto de renda na integralização dos imóveis, a perda de benefícios da pessoa física, nem a retenção de 10% sobre dividendos acima de R$ 50.000 por mês (Lei 15.270/2025). A partir de 2027, o IBS e a CBS mudam a conta da locação: a pessoa física só é contribuinte se a receita passar de R$ 240.000 por ano e houver mais de 3 imóveis (LC 214/2025, art. 251), e há redução de 70% na alíquota da locação (art. 261).
Premissas (hipótese): pai viúvo, dois filhos (A e B), patrimônio de R$ 4.000.000 na data da doação, sem outras doações e sem dívidas. A parte disponível é de R$ 2.000.000 e a legítima, de R$ 2.000.000 (R$ 1.000.000 para cada filho).
| Caso | O que acontece |
|---|---|
| Doação de R$ 3.000.000 ao filho A, com dispensa de colação | O que excede a parte disponível (R$ 1.000.000) é nulo, por doação inoficiosa (Código Civil, art. 549), e volta ao monte (art. 2.007). |
| Doação de R$ 2.000.000 ao filho A como adiantamento da legítima, sem dispensa | A confere os R$ 2.000.000 no inventário (arts. 2.002 e 2.003); a divisão final é igual: R$ 2.000.000 para cada filho. |
| Mesma doação de R$ 2.000.000 com dispensa de colação (arts. 2.005 e 2.006) | A doação é imputada à parte disponível. A = R$ 3.000.000 e B = R$ 1.000.000, porque a doação não excede a disponível. |
Planejamento patrimonial e sucessório em São Paulo, Rio de Janeiro, Minas Gerais e Paraná: Americana, Araraquara, Atibaia, Bauru, Botucatu, Bragança Paulista, Cotia, Franca e outras cidades. Para o desenho de patrimônios complexos, veja wealth planning e family office.
Consulta em 05/10/2026. Leis, alíquotas e normas mudam; confirme a versão vigente antes de agir.
Rigor técnico, ética e transparência
O trabalho desenvolvido é orientado por critérios de rigor técnico, ética profissional e transparência metodológica, assegurando coerência entre a análise jurídica e as decisões adotadas.
Confidencialidade e compreensão qualificada
A confidencialidade das informações é tratada como pressuposto essencial, assim como a compreensão atenta do contexto pessoal, familiar e patrimonial envolvido, indispensável à adequada compreensão do caso.
Análise técnica preliminar (diagnóstico)
A análise inicial possui caráter técnico e exploratório, voltado à identificação das alternativas jurídicas mais eficazes e eficientes, compatíveis com os objetivos apresentados.
SÃO PAULO:
Av. Brig. Faria Lima, 2894 – CJ 51.
Jardim Paulistano, São Paulo - SP.
CEP: 01451-000.
RIO DE JANEIRO:
Av. das Américas, 3500, Le Monde, Bloco 2, Sala 509. Barra Da Tijuca. Rio de Janeiro - RJ. CEP: 22640-102.
Domingo: Fechado.
Segunda-feira: 09:00 – 19:00.
Terça-feira: 09:00 – 19:00.
Quarta-feira: 09:00 – 19:00.
Quinta-feira: 09:00 – 19:00.
Sexta-feira: 09:00 – 19:00.
Sábado: Fechado.
Visão aprofundada sobre preservação de patrimônio, arquitetura sucessória e gestão de ativos globais.
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
O STF concluiu o julgamento do Tema 1.348 e definiu que a atividade imobiliária preponderante não afasta a imunidade do ITBI na integralização de capital social com imóveis.
As Ilhas Virgens Britânicas (BVI) ampliam o detalhamento do Annual Financial Return de sociedades e limited partnerships, com aplicação prevista aos relatórios de 2027.
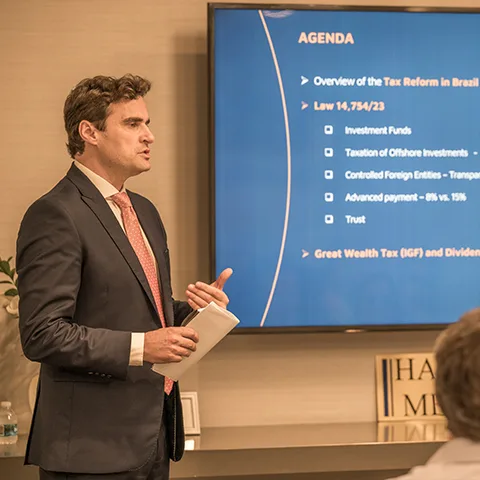
Gustavo Teixeira Godoy atua nas áreas de planejamento patrimonial, sucessório e tributação internacional, com foco na estruturação jurídica de patrimônios familiares e empresariais.
É graduado em Direito pela Universidade do Estado do Rio de Janeiro (UERJ) e em Ciências Contábeis pela UNISUL, possui Mestrado em Direito Tributário pela Universidade de Bolonha (Itália) e cursou o Mestrado em Contabilidade da UERJ em 2015. Atualmente, é aluno do MBA em Finanças do IBMEC, no Rio de Janeiro.
Sua trajetória profissional inclui atuação em consultorias globais (Deloitte e PwC), em cargos de gestão, bem como passagem por escritórios de advocacia em Milão e no Rio de Janeiro. Essa formação contribuiu para uma abordagem de trabalho baseada em diagnóstico técnico aprofundado, coordenação entre disciplinas e implementação estruturada das soluções propostas.
Sua atuação é reconhecida por rankings jurídicos internacionais, com destaque para o The Legal 500 na prática de Wealth and Succession Planning, pela Leaders League e Chambers & Partners – High Net Worth 2026, refletindo experiência na assessoria a famílias de alto patrimônio no Brasil e no exterior.
Wealth Planning, Direito Tributário Internacional, Planejamento Sucessório, Holding Familiar, Planejamento Familiar… São muitas questões que podemos te ajudar.
1. Qual a diferença entre planejamento patrimonial e planejamento sucessório?
O patrimonial organiza e tributa o patrimônio em vida; o sucessório organiza a transmissão aos herdeiros. Os dois se complementam e usam cálculos de imposto em comum.
2. O que é planejamento patrimonial?
É o conjunto de decisões sobre como os bens são titulados, como geram renda, como são tributados e protegidos, e como a sucessão será financiada.
3. Planejamento patrimonial precisa de holding?
Não. A holding é uma opção. Em patrimônios menores ou com pouca renda de aluguel, o custo de mantê-la pode superar a economia; o cálculo é feito caso a caso.
4. Planejamento sucessório elimina o ITCMD?
Não. O ITCMD continua devido na doação e na herança; o planejamento ajuda a escolher a forma e o momento da transmissão e a comparar custos, dentro da lei.
5. Quando começar o planejamento patrimonial e sucessório?
Quando houver patrimônio relevante, empresa, herdeiros de relações diferentes, bens em mais de um estado ou no exterior. Quanto antes, mais opções.
6. Posso deixar todo o patrimônio para um filho?
Havendo herdeiros necessários, só a parte disponível (metade) pode ser destinada livremente. A outra metade, a legítima, é dividida entre os herdeiros necessários.
7. Holding sempre reduz imposto?
Não. Na locação, no exemplo de R$ 10.000 por mês a pessoa física pagou menos que a holding. Com custo de contabilidade de R$ 800 a R$ 1.500 por mês (hipótese), a holding só passa a compensar a partir de cerca de R$ 10,6 mil a R$ 14,9 mil de aluguel por mês, sem contar o custo de constituí-la.
8. Planejamento patrimonial protege contra dívidas?
Não de forma absoluta. Transferências feitas depois da citação do devedor podem ser tratadas como fraude à execução, e a pessoa jurídica pode ser desconsiderada em caso de confusão patrimonial.