Planejamento patrimonial e a busca por estruturas mais eficientes
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
Family office é uma estrutura, de mercado, que cuida do patrimônio de uma ou de várias famílias: investimentos, tributos, sucessão, contabilidade, imóveis e governança. No Brasil, não há definição legal nem da CVM para o termo; a necessidade de autorização para gerir recursos depende da atividade concretamente exercida. Esta página explica os tipos, como o family office se relaciona com a holding familiar e o wealth planning, o que a lei diz sobre cada peça (fundos, exterior, trust, ITCMD) e quando a estrutura faz sentido.
Por Gustavo Teixeira Godoy, advogado (OAB/RJ nº 129.506) e contador. Atualizado em 05/10/2026. Normas consultadas em 07/10/2026 (Planalto, CVM, ANBIMA, Banco Central e STF). Conteúdo informativo; não substitui a análise de um caso concreto.
Family office é o conjunto de pessoas, processos e estruturas que administra o patrimônio de uma família de forma centralizada. Em geral reúne: controle de investimentos e de caixa, contabilidade e tributos, gestão de imóveis e empresas, seguros, sucessão e governança familiar. Não é um tipo societário nem uma atividade regulada com nome próprio: ele pode ser montado como equipe interna da família, como empresa contratada ou como combinação de prestadores (gestor, contador, advogado).
| Modelo | Como funciona | Pontos de atenção |
|---|---|---|
| Single family office (SFO) | Estrutura dedicada a uma única família, com equipe própria ou contratada. | Custo fixo alto; exige patrimônio e complexidade que justifiquem a equipe. |
| Multi family office (MFO) | Prestador que atende várias famílias, com serviços compartilhados. | Verificar quais serviços são prestados e quem tem autorização para cada um (gestão, consultoria, jurídico). |
A distinção entre SFO e MFO é uma classificação de mercado; não localizamos norma que as defina.
Se um family office, único ou múltiplo, precisa de registro ou autorização na CVM depende do que ele faz de fato. Não localizamos orientação oficial geral da CVM sobre o tema; a análise é do caso concreto. Antes de contratar um gestor, confirme no site da CVM se a pessoa ou empresa tem autorização para a atividade que oferece.
| O que é | Natureza | |
|---|---|---|
| Family office | Estrutura de gestão do patrimônio da família. | Termo de mercado, sem definição legal. |
| Holding familiar | Sociedade que reúne bens e organiza a governança e a transmissão de quotas. | Tipo societário, com regras do Código Civil e tributárias próprias. |
| Wealth planning | Planejamento jurídico, tributário e sucessório do patrimônio, no Brasil e no exterior. | Termo de mercado; a parte jurídica é advocacia. |
| Planejamento sucessório | Conjunto de instrumentos para organizar a transmissão do patrimônio. | Instrumentos previstos em lei: testamento, doação, holding, seguro e outros. |
Na prática, a holding costuma ser uma das peças do family office; o planejamento sucessório e o wealth planning definem o desenho jurídico e tributário no qual a gestão financeira acontece.
Não existe patrimônio mínimo legal. A decisão é de custo e complexidade: patrimônio distribuído em imóveis, empresas e investimentos, vários herdeiros, bens em mais de um estado ou no exterior, necessidade de governança e de acompanhamento contínuo. Em patrimônios menores e simples, uma holding familiar bem dimensionada, um contador e um advogado costumam resolver sem montar uma estrutura permanente. Compare sempre o custo de manter a estrutura com o problema que ela resolve.
A pessoa jurídica que participa do capital de outra não pode optar pelo Simples Nacional (LC 123/2006, art. 3º, § 4º, VII). Na locação de imóveis no lucro presumido, a base é de 32% da receita bruta para o IRPJ (Lei 9.249/1995, art. 15, § 1º, III, “c”) e de 32% para a CSLL (art. 20). Veja holding patrimonial. A retenção de 10% sobre lucros e dividendos pagos a pessoa física acima de R$ 50.000 por mês, por pagadora, vale desde 2026; veja tributação de dividendos em 2026.
A Resolução CVM 175, art. 115, define a classe exclusiva como a que recebe aplicações de um único investidor profissional, de cotistas com vínculo societário familiar ou de cotistas vinculados por interesse único e indissociável. A Lei 14.754/2023 não cria regime específico para o fundo exclusivo: ele segue a regra geral do come-cotas (art. 17), que retém o imposto no último dia útil de maio e de novembro, salvo as hipóteses legais de exceção, como as entidades de investimento (arts. 18 e 24). O FIP só admite investidores qualificados e funciona em classe fechada (Res. CVM 175, Anexo Normativo IV).
Exemplo do come-cotas: fundo exclusivo em regime geral
Exemplo ilustrativo, que segue a literalidade da Lei 14.754/2023 e da Lei 11.033/2004; confira no Planalto a redação vigente, pois alguns dispositivos de alíquota aparecem com remissão a uma medida provisória encerrada.
Exemplo: rendimento de aplicação no exterior
Cotação hipotética; na prática cada fato gerador usa a cotação do seu dia. Exemplo ilustrativo, que não substitui a análise do caso concreto.
O STF decidiu, no Tema 825, que os estados não podem cobrar o ITCMD sobre bens no exterior sem a lei complementar prevista na Constituição. A Lei Complementar 227/2026 trouxe normas gerais, inclusive sobre a competência para bens no exterior e sobre o trust. A cobrança em cada estado depende de lei estadual; confira estado a estado. Veja ITCMD por estado. Sobre VGBL e PGBL, o STF decidiu que o ITCMD por morte do titular é inconstitucional (Tema 1.214, trânsito em julgado em 27/03/2025), com a ressalva do voto do relator de que o Fisco pode combater o planejamento fiscal abusivo.
Estruturação patrimonial e sucessória em São Paulo, Rio de Janeiro, Minas Gerais e Paraná. Veja a atuação por cidade em holding familiar e planejamento sucessório, e o escopo jurídico e tributário em wealth planning.
Informação geral, sem substituir a análise do caso concreto. Normas e interpretações mudam; confirme a versão vigente.
Consulta em 05/10/2026. Leis, alíquotas e normas mudam; confirme a versão vigente antes de agir.
Rigor técnico, ética e transparência
O trabalho desenvolvido é orientado por critérios de rigor técnico, ética profissional e transparência metodológica, assegurando coerência entre a análise jurídica e as decisões adotadas.
Confidencialidade e compreensão qualificada
A confidencialidade das informações é tratada como pressuposto essencial, assim como a compreensão atenta do contexto pessoal, familiar e patrimonial envolvido, indispensável à adequada compreensão do caso.
Análise técnica preliminar (diagnóstico)
A análise inicial possui caráter técnico e exploratório, voltado à identificação das alternativas jurídicas mais eficazes e eficientes, compatíveis com os objetivos apresentados.
SÃO PAULO:
Av. Brig. Faria Lima, 2894 – CJ 51.
Jardim Paulistano, São Paulo - SP.
CEP: 01451-000.
RIO DE JANEIRO:
Av. das Américas, 3500, Le Monde, Bloco 2, Sala 509. Barra Da Tijuca. Rio de Janeiro - RJ. CEP: 22640-102.
Domingo: Fechado.
Segunda-feira: 09:00 – 19:00.
Terça-feira: 09:00 – 19:00.
Quarta-feira: 09:00 – 19:00.
Quinta-feira: 09:00 – 19:00.
Sexta-feira: 09:00 – 19:00.
Sábado: Fechado.
Visão aprofundada sobre preservação de patrimônio, arquitetura sucessória e gestão de ativos globais.
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
O STF concluiu o julgamento do Tema 1.348 e definiu que a atividade imobiliária preponderante não afasta a imunidade do ITBI na integralização de capital social com imóveis.
As Ilhas Virgens Britânicas (BVI) ampliam o detalhamento do Annual Financial Return de sociedades e limited partnerships, com aplicação prevista aos relatórios de 2027.
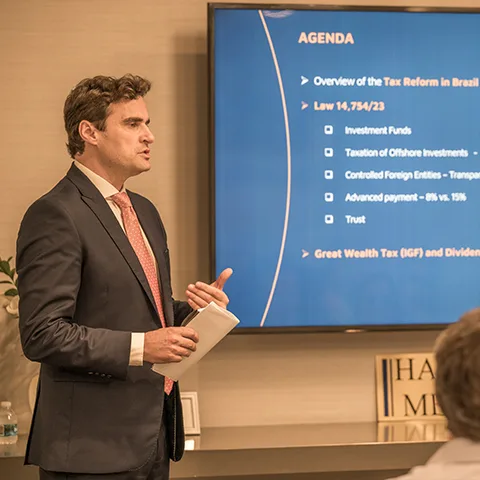
Gustavo Teixeira Godoy atua nas áreas de planejamento patrimonial, sucessório e tributação internacional, com foco na estruturação jurídica de patrimônios familiares e empresariais.
É graduado em Direito pela Universidade do Estado do Rio de Janeiro (UERJ) e em Ciências Contábeis pela UNISUL, possui Mestrado em Direito Tributário pela Universidade de Bolonha (Itália) e cursou o Mestrado em Contabilidade da UERJ em 2015. Atualmente, é aluno do MBA em Finanças do IBMEC, no Rio de Janeiro.
Sua trajetória profissional inclui atuação em consultorias globais (Deloitte e PwC), em cargos de gestão, bem como passagem por escritórios de advocacia em Milão e no Rio de Janeiro. Essa formação contribuiu para uma abordagem de trabalho baseada em diagnóstico técnico aprofundado, coordenação entre disciplinas e implementação estruturada das soluções propostas.
Sua atuação é reconhecida por rankings jurídicos internacionais, com destaque para o The Legal 500 na prática de Wealth and Succession Planning, pela Leaders League e Chambers & Partners – High Net Worth 2026, refletindo experiência na assessoria a famílias de alto patrimônio no Brasil e no exterior.
Wealth Planning, Direito Tributário Internacional, Planejamento Sucessório, Holding Familiar, Planejamento Familiar… São muitas questões que podemos te ajudar.
1. O que é family office?
É uma estrutura, de mercado, que administra o patrimônio de uma ou de várias famílias, reunindo investimentos, tributos, sucessão, contabilidade e governança. Não há definição legal do termo no Brasil.
2. Qual a diferença entre single family office e multi family office?
O single family office atende uma única família; o multi family office atende várias. É uma classificação de mercado, sem definição em lei ou em norma da CVM que localizamos.
3. Family office é regulamentado pela CVM?
Não há regulamentação específica de family office. A CVM regula a administração de carteiras de valores mobiliários de outras pessoas e a consultoria de valores mobiliários; se há necessidade de autorização depende da atividade exercida.
4. Qual a diferença entre family office e holding familiar?
O family office é a estrutura de gestão do patrimônio; a holding familiar é uma sociedade que reúne bens e organiza a governança e a transmissão de quotas. A holding costuma ser uma das peças do family office.
5. Qual a diferença entre family office e wealth planning?
Family office é a estrutura que gere o patrimônio no dia a dia. Wealth planning é o planejamento jurídico, tributário e sucessório do patrimônio, no Brasil e no exterior. Ambos são termos de mercado.
6. A partir de quanto vale a pena ter um family office?
Não há patrimônio mínimo legal. Depende da complexidade e do custo da estrutura: em patrimônios simples, uma holding bem dimensionada, um contador e um advogado costumam bastar.
7. Fundo exclusivo paga come-cotas?
Em regra, sim. A Lei 14.754/2023 não cria regime específico para o fundo exclusivo, que segue o come-cotas geral (art. 17), salvo as exceções legais, como as entidades de investimento.
8. Quem tem dinheiro no exterior precisa declarar ao Banco Central?
Sim, quando o total no exterior em 31/12 for igual ou superior a US$ 1 milhão, de 15 de fevereiro a 5 de abril do ano seguinte (Resolução BCB 279/2022). É obrigação distinta da declaração de imposto de renda.
9. Rendimentos de aplicações no exterior pagam imposto de renda?
Sim, 15% na declaração de ajuste anual, no período em que forem percebidos ou no resgate, sem deduções da base (Lei 14.754/2023, arts. 2º e 3º).
10. O family office protege o patrimônio de dívidas?
Não de forma absoluta. Transferências feitas para frustrar credores podem ser desfeitas, e o STJ reconheceu fraude à execução na doação a descendente após a citação do devedor.