Planejamento patrimonial e a busca por estruturas mais eficientes
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
Quem recebe uma herança não paga imposto de renda sobre ela, mas precisa declará-la: os bens entram na Declaração de Bens e Direitos pelo valor de transmissão da partilha, e o valor recebido aparece em Rendimentos Isentos e Não Tributáveis (tipo 14, transferências patrimoniais, doações e heranças). O imposto de renda surge em dois momentos: se a partilha for feita por valor de mercado acima do declarado pelo falecido (15% sobre a diferença, pago pelo espólio) e quando o herdeiro vende o imóvel herdado com lucro (ganho de capital de 15% a 22,5%). Esta página explica cada passo, com exemplos e as isenções.
Por Gustavo Teixeira Godoy, advogado (OAB/RJ nº 129.506) e contador. Atualizado em 05/10/2026. Regras da Receita Federal (Perguntas e Respostas do IRPF 2026) e das leis federais, consultadas em 06/10/2026. Conteúdo informativo; não substitui a análise de um caso concreto.
Para quem recebe, não. A lei isenta do imposto de renda o valor dos bens adquiridos por doação ou herança (Lei 7.713/1988, art. 6º, XVI). O que existe é o imposto estadual sobre herança e doação (ITCMD), que é outro tributo, de outro ente: ITCMD por estado. A isenção, porém, não dispensa a declaração: o herdeiro ou legatário deve incluir os bens na sua declaração de bens do ano-calendário em que ocorrer a homologação da partilha, pelo valor pelo qual foi efetuada a transferência (Lei 9.532/1997, art. 23, §3º).
A Receita não traz regra específica sobre herança em dinheiro; o tipo 14 abrange "doações e heranças", e o que existir em 31 de dezembro deve constar em Bens e Direitos. Em caso de dúvida, confirme com o contador.
O espólio é o conjunto de bens, direitos e obrigações do falecido e é contribuinte distinto do meeiro, dos herdeiros e dos legatários (P&R 090). A pessoa física continua existindo, para fins tributários, por meio do espólio até a partilha (P&R 093).
Na transferência por herança, os bens podem ser avaliados pelo valor constante da última declaração do falecido (atualizado até 31/12/1995) ou por valor superior, de mercado, com opção bem a bem (Lei 9.532/1997, art. 23; P&R 609).
| Opção | Imposto de renda no ato | Custo de aquisição do herdeiro |
|---|---|---|
| Valor da última declaração do falecido | Nenhum: não há ganho de capital | Esse valor |
| Valor de mercado, acima do declarado | 15% sobre a diferença positiva, tendo o espólio como contribuinte, pago pelo inventariante até a data da Declaração Final de Espólio | O valor de mercado |
O ganho de capital é o valor de venda menos o custo de aquisição. Para o herdeiro, o custo é o valor de transmissão, ou seja, o valor pelo qual o imóvel entrou na sua declaração; e a data de aquisição é a da abertura da sucessão (o falecimento), e não a data em que o falecido comprou o bem (P&R 609 e 110).
Exemplo A: venda de imóvel herdado, partilhado pelo valor da declaração do falecido
Valores fictícios, sem corretagem e sem obras; cálculo ilustrativo.
Exemplo B: a mesma casa, com partilha por valor de mercado
Neste caso, a opção por valor de mercado custou mais imposto no total. O resultado muda com os fatos reais; não se generaliza. A forma como o programa da Receita aplica as reduções ao imposto do espólio não foi conferida.
Exemplo C: único imóvel herdado, vendido por R$ 420.000
Se o recebimento da herança conta como alienação no teste dos cinco anos, não foi confirmado em fonte oficial.
Na doação de pai ou mãe para filho, o doador pode transferir o bem pelo valor da sua última declaração, sem imposto no ato, ou por valor de mercado, pagando 15% sobre a diferença positiva, em seu nome, por Darf com o código 4600, até o último dia útil do mês seguinte (P&R 692 e 615). O donatário registra o bem pelo valor da transferência. Veja o passo a passo em doação de imóvel para filhos em vida.
Exemplo D: doação em adiantamento de legítima
O ITCMD é estadual e à parte.
Discussão no STF: o Tema 1.391 discute a constitucionalidade da incidência de imposto de renda sobre o ganho de capital na doação a título de adiantamento de legítima (RE 1.522.312, repercussão geral reconhecida em 25/04/2025). Até 06/10/2026, o portal do STF não mostra julgamento de mérito. Em 22/10/2024, a Primeira Turma rejeitou recurso da PGFN em caso do tipo e apontou "indevida bitributação" com o ITCMD. A Receita, nas perguntas e respostas de 2026, mantém a regra dos 15% sobre a diferença; a situação pode mudar com o julgamento.
| Ponto | ITCMD | Imposto de renda |
|---|---|---|
| Quem cobra | Estado ou Distrito Federal (Constituição, art. 155, I, a) | União (Constituição, art. 153, III) |
| Incide sobre | A transmissão por herança ou doação | O ganho de capital do doador ou do espólio na opção por valor de mercado, e o ganho do herdeiro na venda |
| Quem paga | Herdeiro ou donatário (em regra) | Espólio, doador ou o herdeiro que vende |
| Declaração | No sistema do estado | Na declaração do imposto de renda (espólio e herdeiro) |
O pagamento do ITCMD não dispensa a declaração no imposto de renda, e a avaliação usada para o ITCMD não obriga o mesmo valor no imposto de renda. Para o imposto estadual, veja como declarar o ITCMD.
Orientação em herança, inventário e tributação por cidade: Americana, Araraquara, Atibaia, Bauru, Botucatu, Bragança Paulista, Cotia, Franca, Guarulhos, Indaiatuba e outras cidades de SP, MG, RJ e PR. Veja também inventário extrajudicial e quanto custa um inventário.
Consulta em 05/10/2026. Leis, alíquotas e normas mudam; confirme a versão vigente antes de agir.
Rigor técnico, ética e transparência
O trabalho desenvolvido é orientado por critérios de rigor técnico, ética profissional e transparência metodológica, assegurando coerência entre a análise jurídica e as decisões adotadas.
Confidencialidade e compreensão qualificada
A confidencialidade das informações é tratada como pressuposto essencial, assim como a compreensão atenta do contexto pessoal, familiar e patrimonial envolvido, indispensável à adequada compreensão do caso.
Análise técnica preliminar (diagnóstico)
A análise inicial possui caráter técnico e exploratório, voltado à identificação das alternativas jurídicas mais eficazes e eficientes, compatíveis com os objetivos apresentados.
SÃO PAULO:
Av. Brig. Faria Lima, 2894 – CJ 51.
Jardim Paulistano, São Paulo - SP.
CEP: 01451-000.
RIO DE JANEIRO:
Av. das Américas, 3500, Le Monde, Bloco 2, Sala 509. Barra Da Tijuca. Rio de Janeiro - RJ. CEP: 22640-102.
Domingo: Fechado.
Segunda-feira: 09:00 – 19:00.
Terça-feira: 09:00 – 19:00.
Quarta-feira: 09:00 – 19:00.
Quinta-feira: 09:00 – 19:00.
Sexta-feira: 09:00 – 19:00.
Sábado: Fechado.
Visão aprofundada sobre preservação de patrimônio, arquitetura sucessória e gestão de ativos globais.
Holdings, sociedades no exterior e trusts podem ser úteis na organização de grandes patrimônios, desde que correspondam a necessidades efetivas da família.
O STF concluiu o julgamento do Tema 1.348 e definiu que a atividade imobiliária preponderante não afasta a imunidade do ITBI na integralização de capital social com imóveis.
As Ilhas Virgens Britânicas (BVI) ampliam o detalhamento do Annual Financial Return de sociedades e limited partnerships, com aplicação prevista aos relatórios de 2027.
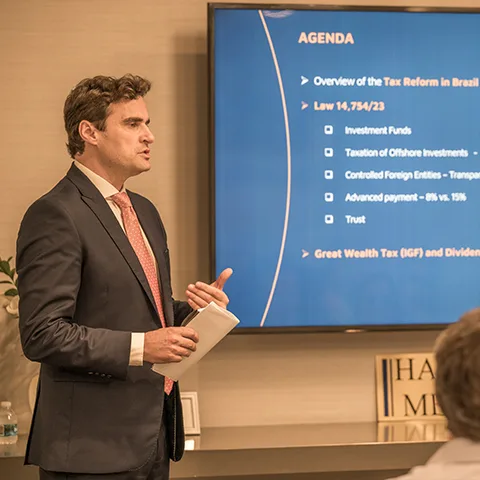
Gustavo Teixeira Godoy atua nas áreas de planejamento patrimonial, sucessório e tributação internacional, com foco na estruturação jurídica de patrimônios familiares e empresariais.
É graduado em Direito pela Universidade do Estado do Rio de Janeiro (UERJ) e em Ciências Contábeis pela UNISUL, possui Mestrado em Direito Tributário pela Universidade de Bolonha (Itália) e cursou o Mestrado em Contabilidade da UERJ em 2015. Atualmente, é aluno do MBA em Finanças do IBMEC, no Rio de Janeiro.
Sua trajetória profissional inclui atuação em consultorias globais (Deloitte e PwC), em cargos de gestão, bem como passagem por escritórios de advocacia em Milão e no Rio de Janeiro. Essa formação contribuiu para uma abordagem de trabalho baseada em diagnóstico técnico aprofundado, coordenação entre disciplinas e implementação estruturada das soluções propostas.
Sua atuação é reconhecida por rankings jurídicos internacionais, com destaque para o The Legal 500 na prática de Wealth and Succession Planning, pela Leaders League e Chambers & Partners – High Net Worth 2026, refletindo experiência na assessoria a famílias de alto patrimônio no Brasil e no exterior.
Wealth Planning, Direito Tributário Internacional, Planejamento Sucessório, Holding Familiar, Planejamento Familiar… São muitas questões que podemos te ajudar.
1. Herança paga imposto de renda?
Para quem recebe, não: a lei isenta os bens adquiridos por herança ou doação (Lei 7.713/1988, art. 6º, XVI). A herança precisa ser declarada, e o imposto estadual (ITCMD) é um tributo à parte.
2. Como declarar herança no imposto de renda?
Os bens vão em Bens e Direitos, pelo valor de transmissão da partilha, e o valor recebido em Rendimentos Isentos e Não Tributáveis, tipo 14 (Transferências patrimoniais – doações e heranças), na declaração do ano-calendário da homologação da partilha.
3. Quem entrega a declaração do falecido?
O espólio, em nome do falecido e com o CPF dele, pelo inventariante. A Declaração Final de Espólio é obrigatória sempre que houver bens a inventariar.
4. Qual valor declarar na herança: o da escritura ou o de mercado?
Os bens podem ser transferidos pelo valor da última declaração do falecido (sem imposto no ato) ou por valor de mercado (15% sobre a diferença, pelo espólio). A opção é feita bem a bem e informada na Declaração Final de Espólio, sem retificação.
5. Vendi o imóvel que herdei: pago imposto de renda?
Sobre o ganho de capital, sim, a menos que haja isenção: ganho = venda menos o valor pelo qual o imóvel entrou na sua declaração. Alíquotas de 15% a 22,5%, Darf até o último dia útil do mês seguinte. Há isenção para o único imóvel vendido por até R$ 440.000 e para o reinvestimento em imóvel residencial em 180 dias.
6. Qual a data de aquisição do imóvel herdado?
Para o herdeiro, é a da abertura da sucessão (o falecimento), e não a data em que o falecido adquiriu o bem (P&R 609 e 110).
7. Venda de imóvel herdado paga imposto de renda se for o único imóvel?
Fica isento o ganho de capital na venda do único imóvel que o titular possua, por até R$ 440.000, sem outra alienação de imóvel nos últimos cinco anos. A Receita informa que as transferências por sucessão também são beneficiadas, se cumpridas as exigências legais.
8. Doação de imóvel para filho paga imposto de renda?
O doador pode transferir pelo valor declarado, sem imposto, ou por valor de mercado, pagando 15% sobre a diferença, em seu nome, até o último dia útil do mês seguinte (Darf 4600). O STF discute a constitucionalidade dessa cobrança no Tema 1.391.
9. O ITCMD substitui a declaração no imposto de renda?
Não. O ITCMD é estadual e o imposto de renda é federal. O pagamento de um não dispensa a declaração no outro.
10. Herança no exterior entra no imposto de renda?
Os bens e direitos recebidos em herança no exterior devem ser discriminados, com o valor de aquisição em moeda estrangeira conforme os instrumentos de transmissão, com tradução juramentada, e o valor em reais também em Rendimentos Isentos (P&R 478).