Planejamento tributário: o imposto passou a fazer parte da decisão de investimento
Entenda por que o planejamento tributário deve integrar decisões de investimento, patrimônio, exterior e sucessão para preservar a rentabilidade real.
Entenda por que o planejamento tributário deve integrar decisões de investimento, patrimônio, exterior e sucessão para preservar a rentabilidade real.
A holding patrimonial familiar pode ser um instrumento valioso de sucessão e governança, mas sua eficácia depende de diagnóstico técnico, compatibilidade com a dinâmica familiar e correta implementação jurídica e contábil.

A extinção da DIRF e a migração para o eSocial/EFD-Reinf alteram a confiabilidade da declaração pré-preenchida para 2026. Devido à fragmentação dos novos fluxos de dados, o contribuinte deve evitar a aceitação automática das informações do sistema, sendo indispensável a conferência rigorosa com os informes de rendimentos para evitar a malha fina por erros das fontes pagadoras.

A IN RFB nº 2.290/2025 obriga sociedades limitadas com sócios PJ a declararem seus beneficiários finais até 31/12/2026.

O STF interrompeu o julgamento do Tema 1.348, que define a cobrança de ITBI na integralização de imóveis em empresas com atividade imobiliária.

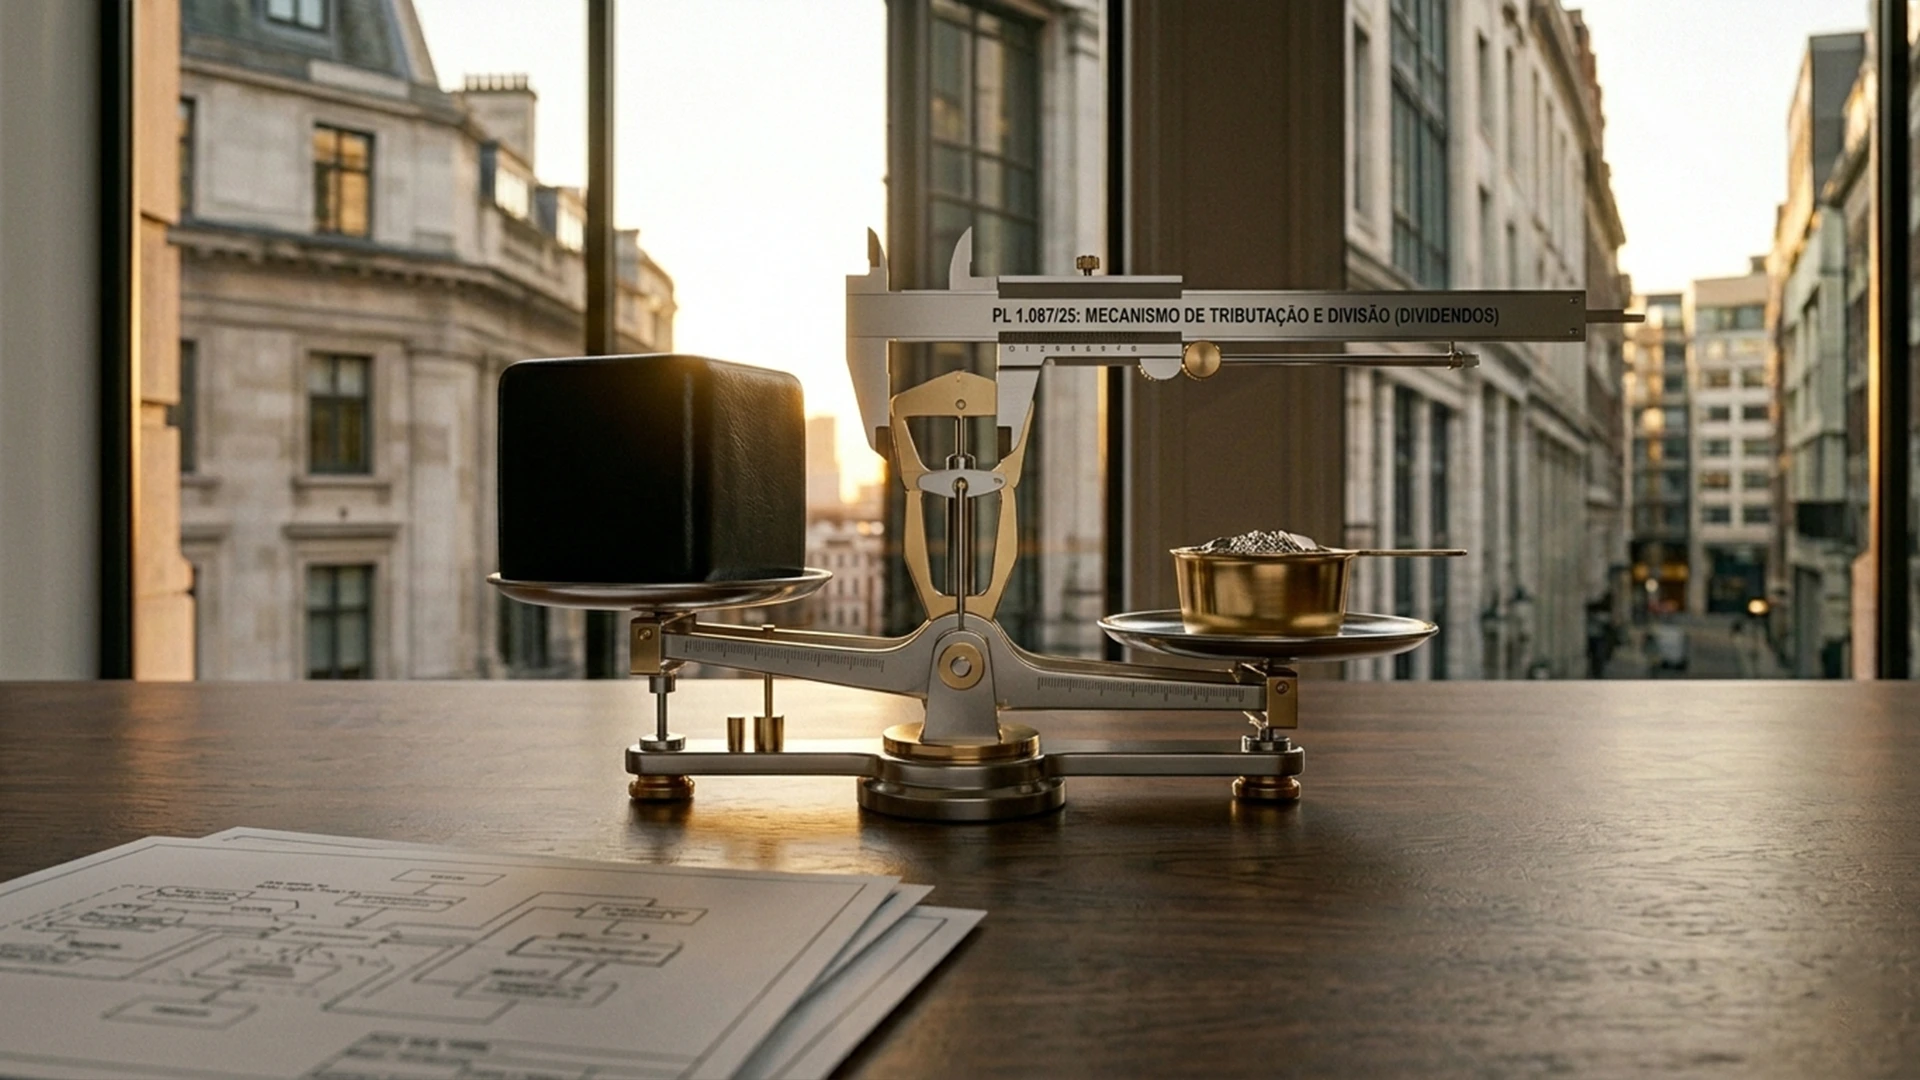
O Projeto de Lei 1.087/25, aprovado pela Câmara, altera o IRPF com foco em três frentes: amplia a isenção para quem ganha até R$ 5 mil mensais, cria um imposto mínimo de até 10% para rendas anuais acima de R$ 600 mil e taxa dividendos em 10% (com isenção de R$ 50 mil/mês para residentes).

O planejamento patrimonial e sucessório é a ferramenta estratégica fundamental para famílias que buscam perpetuar seu legado. Através de uma abordagem multidisciplinar que une o jurídico ao tributário, é possível mitigar riscos de mercado, prevenir litígios familiares e otimizar a carga tributária.