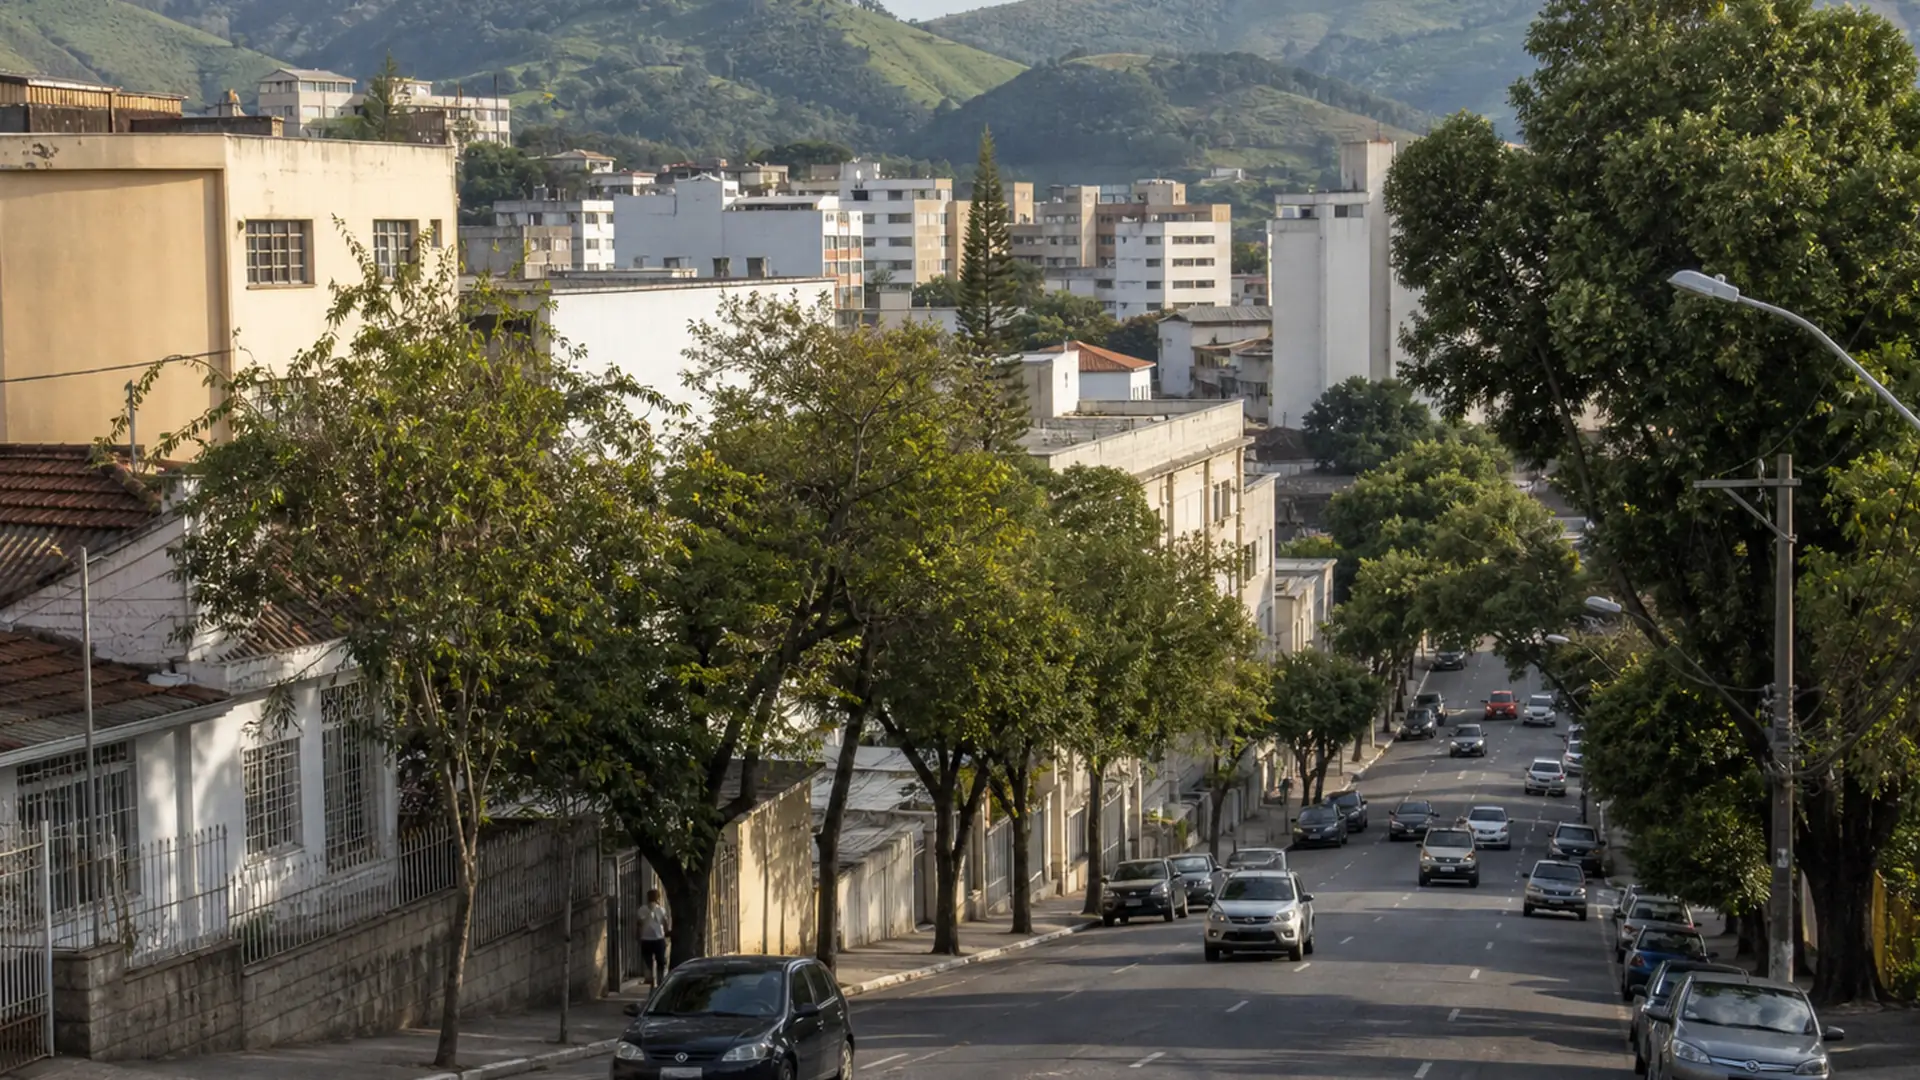
Juiz de Fora em números
Os indicadores a seguir, do IBGE, descrevem a base econômica sobre a qual as famílias de Juiz de Fora constroem e preservam patrimônio.
| Indicador | Juiz de Fora | Referência (MG) ou detalhe |
|---|
| PIB (2023) | R$ 23,3 bilhões | 6º entre os 853 municípios de Minas Gerais |
| Empresas e organizações ativas (2024) | 32.370 (59,9 por mil habitantes) | 53,1 por mil habitantes no estado |
| Salário médio mensal (2024) | 2,3 salários mínimos | 2,5 no estado |
| Pessoas com 65 anos ou mais (Censo 2022) | 14,2% (cerca de 76.800) | 12,4% no estado |
| População (Censo 2022) | 540.756 habitantes | Densidade de 377 hab./km² |
Dados: IBGE, Censo 2022 (população e idade), PIB dos Municípios (PIB de 2023 e valor adicionado de 2021) e Cadastro Central de Empresas (2024). Os números descrevem o município, não o caso de uma família.
Juiz de Fora na região de Juiz de Fora
Na região imediata de Juiz de Fora (29 municípios, 711.921 habitantes), Juiz de Fora é o maior município da região em população e em PIB: reúne 76,0% dos moradores e 82,9% do PIB da região.
Os municípios mais populosos ao redor são Santos Dumont (42.406 habitantes e PIB de R$ 1,3 bilhões) e Lima Duarte (17.221 habitantes e PIB de R$ 432 milhões).
A população com 65 anos ou mais é de 14,2% em Juiz de Fora e de 14,5% na região, o que deixa a cidade em linha com o o conjunto regional nesse indicador.
Leitura local: Juiz de Fora e o patrimônio
Apesar do PIB total de R$ 23,3 bilhões, 6º entre os 853 municípios mineiros, o PIB per capita é de R$ 43.035, o que sugere uma economia de população numerosa. Serviços lideram com 58,4% do valor adicionado, seguidos por indústria (26,0%) e administração pública (15,3%). Com patrimônio distribuído entre apartamentos, casas e imóveis rurais, a leitura integrada tende a dar atenção à liquidez, já que boa parte do valor pode estar imobilizada. Na região imediata de 29 municípios, Juiz de Fora reúne 76,0% da população e 82,9% do PIB.
Patrimônio imobiliário em Juiz de Fora
Em Juiz de Fora, o IBGE registrou 212.740 domicílios particulares ocupados no Censo 2022, com média de 2,5 moradores em cada um. Desses, 59,5% (126.515) são imóveis próprios já quitados, 8,6% são próprios ainda em aquisição, 26,2% são alugados e 5,2% são cedidos. No estado, a proporção de imóveis próprios quitados é de 62,2%: Juiz de Fora fica abaixo dessa média.
A idade mediana é de 38 anos (no estado, 36), e o índice de envelhecimento é de 89 pessoas de 65 anos ou mais para cada 100 de até 14 anos (no estado, 69).
Onde o imóvel próprio quitado é a regra, o patrimônio das famílias tende a ficar concentrado em bens de baixa liquidez. Uma leitura patrimonial integrada considera como pagar impostos e despesas sem precisar vender o bem às pressas.
Dados: IBGE, Censo 2022 (tabelas 9929, 4712 e 9515). Os números descrevem o município, não o caso de uma família.
A economia de Juiz de Fora por setor e por renda
Em Juiz de Fora, o pessoal ocupado em empresas e organizações se concentra em comércio (22,5%), saúde humana e serviços sociais (11,6%), indústrias de transformação (10,4%), segundo o IBGE (2024). Em número de estabelecimentos (unidades locais), lideram comércio (9.010 estabelecimentos), atividades administrativas e serviços complementares (5.266 estabelecimentos).
No Censo 2022, o rendimento médio mensal do trabalho foi de R$ 2.960 e o mediano, de R$ 1.800, para 247.385 pessoas ocupadas. No estado, a média é de R$ 2.587: Juiz de Fora fica acima dela.
Quanto mais o patrimônio depende de uma empresa ou de uma única atividade, mais importa diversificar a leitura: o que está dentro e fora da sociedade, e que liquidez existe.
Dados: IBGE, Cadastro Central de Empresas 2024 e Censo 2022 (rendimento do trabalho).
Três impostos, três esferas: o ITBI de Juiz de Fora no mapa da sucessão
Em Juiz de Fora, a alíquota do ITBI na compra e venda é de 2%, conforme Lei nº 10.862/2004, art. 14, incisos I e II (alíquotas; limite SFH pela Lei 11.914/2009) e art. 10 (base, redação da Lei 15.203/2025, vigente desde 01/01/2026). A lei prevê também condições especiais para financiamentos habitacionais. Fonte: legislação consultada, em 05/10/2026. Alíquotas municipais mudam por lei; confirme na Prefeitura antes de qualquer ato.
Cada transmissão de patrimônio cai em um imposto diferente, de esferas diferentes:
- Compra e venda de imóvel: ITBI, municipal, 2% em Juiz de Fora (sobre R$ 750.000, R$ 15.000).
- Doação e herança: ITCD, estadual, regido pela lei de Minas Gerais.
- Ganho na venda de bens: imposto de renda, federal, apurado pelo ganho de capital.
Planejar a ordem das operações (doar, vender, integralizar) é parte do trabalho, porque o mesmo imóvel pode gerar impostos distintos conforme o caminho escolhido.
Juiz de Fora entre dois Censos
O Censo 2010 contou 516.247 moradores em Juiz de Fora; o de 2022, 540.756. A cidade ganhou 24.509 habitantes (+4,7% em doze anos, cerca de 0,39% ao ano): avanço moderado, na vizinhança dos 6,5% do país.
O PIB de 2023 equivale a cerca de R$ 43.035 por habitante (PIB de 2023 dividido pela população do Censo 2022, uma referência aproximada). Em municípios de crescimento moderado, o patrimônio das famílias costuma ser mais antigo e mais concentrado em imóveis já consolidados, muitas vezes com mais de uma geração envolvida.
Dados: IBGE, Censos 2010 e 2022 e PIB dos Municípios 2023.
Os imóveis de Juiz de Fora: casas, apartamentos e propriedade rural
O Censo 2022 mostra que, em Juiz de Fora, predominam as casas: 60,4% dos domicílios são casas, 37,1% apartamentos e 2,3% casas de vila ou em condomínio. No estado, apartamentos são 14,4% dos domicílios.
Imóveis em condomínio exigem, na sucessão ou na doação, atenção à matrícula da unidade, às certidões do condomínio e à fração ideal do terreno; na venda posterior, entra o ITBI do município.
No campo, o Censo Agropecuário de 2017 registrou 1.049 estabelecimentos agropecuários em Juiz de Fora. Juntos ocupam cerca de 73.609 hectares. Cerca de 54% são de agricultura familiar e 84% são geridos por produtores proprietários.
Propriedade rural traz exigências próprias: matrícula, CCIR, ITR, georreferenciamento e, na sucessão, a preocupação de não fracionar a unidade produtiva.
Dados: IBGE, Censo 2022 (tipo de domicílio) e Censo Agropecuário 2017.
Quatro frentes de uma leitura patrimonial integrada
- Patrimônio: o que existe, em nome de quem, com que liquidez e com que ônus.
- Família: regime de bens, herdeiros, dependentes e situações que pedem proteção específica.
- Empresa: quotas e ações, governança e o quanto o negócio depende do titular.
- Tributos e custos: impostos de transmissão, imposto de renda e o custo de manter cada estrutura.
Como o perfil de Juiz de Fora entra nessa leitura
A densidade de empresas de Juiz de Fora (59,9 por mil habitantes) acompanha a do estado (53,1). O salário médio mensal do emprego formal (2,3 salários mínimos) fica abaixo do estadual (2,5).
A economia de Juiz de Fora é puxada por serviços (58,4% do valor adicionado), com indústria (26,0%) em segundo lugar. Para as famílias, isso tende a significar patrimônio distribuído entre imóveis, participações empresariais e investimentos, o que favorece uma leitura integrada, e não uma solução única.
Perguntas que organizam o trabalho
- Quanto do patrimônio é líquido e quanto está imobilizado em imóveis e participações?
- O que acontece com a empresa se o titular ficar impedido de administrá-la?
- Existem bens em mais de um estado ou município, com tributos e registros distintos?
- Quais obrigações fiscais acompanham cada ativo, e quem as controla?
Limites e cautelas
- Os dados do IBGE descrevem a cidade; o patrimônio de uma família é identificado por documentos, não por estatísticas.
- Estruturas societárias e instrumentos civis devem ter finalidade real e ser coerentes com a rotina da família.
- Comparar com cidades vizinhas ajuda a situar o contexto, mas não substitui a análise dos bens e das pessoas envolvidas.
Outros temas em Juiz de Fora
Planejamento sucessório em Juiz de Fora · Holding familiar em Juiz de Fora · Advogado de inventário em Juiz de Fora · ITCMD em Juiz de Fora.
Wealth planning em outras cidades de Minas Gerais
Wealth planning em Uberaba · Wealth planning em Contagem · Wealth planning em Ipatinga · Wealth planning em Sete Lagoas.
Guias completos
Leia também
Fontes consultadas
IBGE Cidades: Juiz de Fora · SIDRA 4714: população e área (Censo 2022) · SIDRA 9514: população por idade (Censo 2022) · SIDRA 5938: PIB dos Municípios · SIDRA 9509: Cadastro Central de Empresas · SEF/MG: ITCD · SEF/MG: Lei nº 14.941/2003 · SEF/MG: RITCD · TJMG: custas e emolumentos.
Este conteúdo é informativo, não constitui consultoria jurídica, tributária ou contábil e não substitui a análise individual de cada caso.