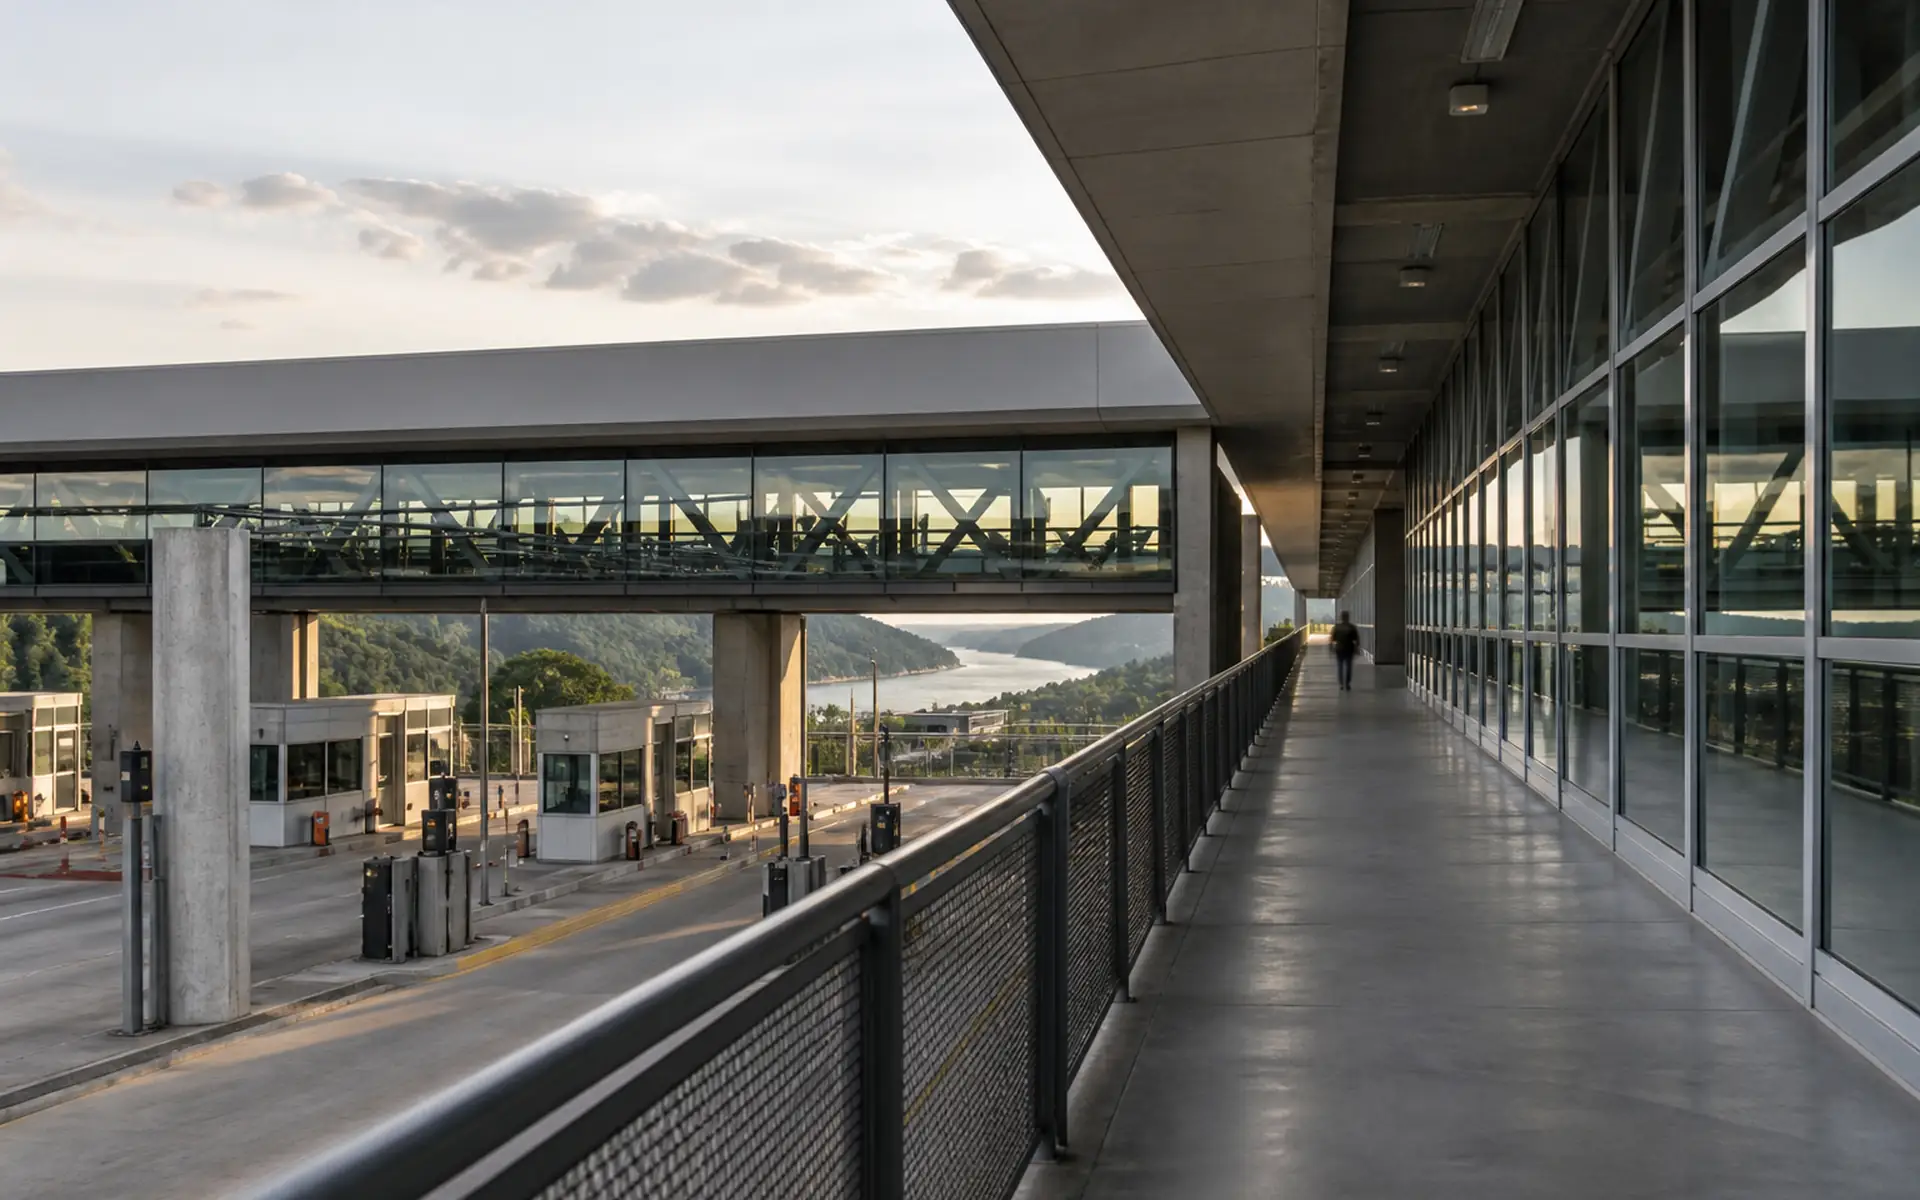
A Receita Federal pretende iniciar, em outubro, os primeiros testes de um novo modelo de fiscalização na fronteira de Foz do Iguaçu, no Paraná, denominado “Fronteira Inteligente”, iniciativa que integra o plano de gestão da Alfândega para o período de 2026 a 2028 e que terá, inicialmente, o fluxo de pedestres como objeto de validação.
A proposta busca conciliar dois objetivos relevantes para o controle das fronteiras terrestres: de um lado, o aumento da eficiência da fiscalização e, de outro, a maior fluidez na circulação de pessoas. Para isso, a Receita Federal pretende ampliar o uso de informações antecipadas, automação, monitoramento remoto, análise de riscos e fiscalização seletiva, em parceria com o Serpro.
Nesse contexto, a implementação do novo modelo deverá significar maior capacidade de controle sobre os pedestres que atravessam a fronteira, uma vez que a fiscalização passará a utilizar de forma mais intensiva informações e ferramentas de gestão de riscos para identificar situações que demandem maior atenção. Isso permite que os recursos de fiscalização sejam direcionados para pessoas e mercadorias consideradas de maior risco.
O que você lerá neste artigo
- A diferença entre controle aduaneiro e controle migratório.
- Como dados de fronteira podem servir como fontes secundárias de informação.
- Por que a circulação internacional merece atenção na análise de residência fiscal.
Controle aduaneiro e controle migratório
É importante destacar, entretanto, que a iniciativa anunciada pela Receita Federal está relacionada, a priori, ao controle aduaneiro, não substituindo o controle migratório realizado pela Polícia Federal. A entrada e a saída de pessoas do território nacional continuam submetidas ao controle migratório formal exercido pelas autoridades competentes, enquanto a Receita Federal exerce suas atribuições relacionadas à fiscalização aduaneira.
Ainda assim, a utilização de tecnologia e de informações no âmbito da fiscalização aduaneira poderá produzir um efeito que merece atenção. Na prática, os sistemas governamentais poderão passar a dispor de mais uma fonte de informação sobre as pessoas que transitam pelas fronteiras brasileiras, permitindo que registros decorrentes do controle aduaneiro funcionem como uma fonte secundária de conhecimento sobre os fluxos de entrada e saída do país.
Essa distinção é particularmente relevante porque o controle aduaneiro e o controle migratório possuem finalidades distintas, embora possam utilizar informações relacionadas ao mesmo fluxo de pessoas. Assim, ainda que a “Fronteira Inteligente” não seja apresentada como um novo sistema de controle migratório, o processamento de dados relacionados aos pedestres que atravessam a fronteira poderá ampliar a capacidade do Estado de identificar e compreender quem está transitando pelo território brasileiro, especialmente quando essas informações forem analisadas em conjunto com outras bases governamentais.
Novas fontes de informação e residência fiscal
A evolução desse modelo merece atenção especial sob a perspectiva da residência fiscal, sobretudo em relação às pessoas que ingressam no Brasil por pontos de fronteira nos quais não exista, ou não tenha existido, um registro formal de entrada realizado pelas autoridades migratórias.
Nesse contexto, a ampliação dos mecanismos de controle e o uso de tecnologias de identificação e análise de dados poderão proporcionar ao Estado brasileiro fontes adicionais de informação para identificar a presença física de determinadas pessoas no território nacional. Assim, ainda que determinado ingresso no Brasil não tenha sido formalmente registrado no sistema migratório, outros registros produzidos por sistemas governamentais poderão, eventualmente, servir como elementos secundários para a apuração da permanência da pessoa no país.
Essa questão ganha especial relevância diante das regras brasileiras de residência fiscal, segundo as quais a permanência no Brasil por período superior a 183 dias, consecutivos ou não, dentro de um período de doze meses, pode produzir consequências para a caracterização da residência fiscal, conforme as circunstâncias previstas na legislação aplicável.
Dessa forma, um indivíduo que se apresente como não residente fiscal no Brasil, mas que tenha ingressado no país por uma fronteira terrestre sem registro migratório de entrada e permaneça em território brasileiro por período superior ao limite legal, poderá estar sujeito a questionamentos por parte das autoridades fiscais. Nesse caso, a ausência de um registro formal de entrada não necessariamente significará a ausência de elementos capazes de demonstrar a sua permanência no país.
Isso porque a Administração Tributária dispõe de diversas fontes primárias e secundárias de informação, que podem ser utilizadas para identificar padrões de permanência e circulação de pessoas. Com a evolução dos mecanismos de integração e análise de dados, informações originalmente produzidas para outras finalidades poderão também contribuir para a formação de um conjunto de elementos relacionado à residência fiscal.
É importante destacar que nenhuma informação isolada deve ser confundida com o próprio critério jurídico de residência fiscal. A caracterização da residência depende da aplicação da legislação aos fatos concretos e das circunstâncias previstas nas normas tributárias. Entretanto, quanto maior o número de fontes de informação disponíveis às autoridades, maior tende a ser a capacidade de reconstruir a movimentação e a permanência efetiva de uma pessoa no território brasileiro.
Modernização da fiscalização na Ponte da Amizade
A transformação da Ponte da Amizade também deve ser compreendida dentro de um movimento mais amplo de modernização da fiscalização brasileira. A Receita Federal pretende utilizar Foz do Iguaçu como ambiente de desenvolvimento e teste de novas soluções de fiscalização, com a perspectiva de que determinadas tecnologias e modelos de gestão possam posteriormente ser utilizados em outras fronteiras terrestres.
A própria Receita Federal vem tratando a futura configuração da Ponte da Amizade como uma espécie de “Aeroporto sem Avião”, especialmente diante da perspectiva de concentração do transporte de cargas na Ponte da Integração e de maior direcionamento da Ponte da Amizade para passageiros, turistas e bagagens.
Nesse contexto, a tecnologia passa a desempenhar papel central, permitindo que o Estado não apenas fiscalize a mercadoria que atravessa a fronteira, mas também obtenha informações mais estruturadas sobre o fluxo de pessoas associado a essa movimentação.
O impacto para os não residentes
Sob a perspectiva da residência fiscal, portanto, a evolução desse projeto merece acompanhamento, especialmente por parte de brasileiros e estrangeiros que se apresentam como não residentes fiscais no Brasil, mas que permanecem fisicamente no país por períodos relevantes.
A movimentação internacional de uma pessoa, isoladamente, não determina sua residência fiscal. Entretanto, quando informações sobre entradas, saídas e permanência no território brasileiro passam a ser analisadas em conjunto com declarações fiscais, patrimônio, investimentos, vínculos econômicos e outros dados disponíveis à Administração Tributária, elas podem se transformar em elementos relevantes para a avaliação da situação fiscal do indivíduo.
Nesse cenário, uma pessoa que tenha ingressado no Brasil por uma fronteira sem registro migratório formal não deve presumir que a ausência desse registro seja suficiente para impedir a identificação de sua permanência no país. Outras fontes de informação poderão, eventualmente, permitir às autoridades reconstruir seu fluxo de deslocamento e avaliar o período efetivamente permanecido em território nacional.
Isso não significa que a utilização desses dados permitirá, automaticamente, a caracterização da residência fiscal, uma vez que essa conclusão dependerá da análise dos requisitos estabelecidos pela legislação. O ponto relevante é que a ampliação das fontes de informação disponíveis ao Estado poderá tornar mais sofisticada a identificação de situações em que a realidade da permanência física de uma pessoa não corresponda à sua condição fiscal declarada.
Resumo
A chamada “Fronteira Inteligente” não deve ser interpretada como uma redução do controle estatal sobre quem atravessa a fronteira, mas como uma mudança na forma pela qual esse controle será exercido, com maior utilização de informações, tecnologia e análise de risco.
Perspectivas
Embora seu objetivo imediato seja aduaneiro, o projeto poderá ampliar o conjunto de informações disponíveis ao Estado brasileiro sobre a circulação internacional de pessoas e constituir mais uma fonte secundária para a análise da residência fiscal. Os testes previstos para outubro representam a primeira etapa de um modelo que poderá ser aplicado em outras fronteiras terrestres brasileiras.