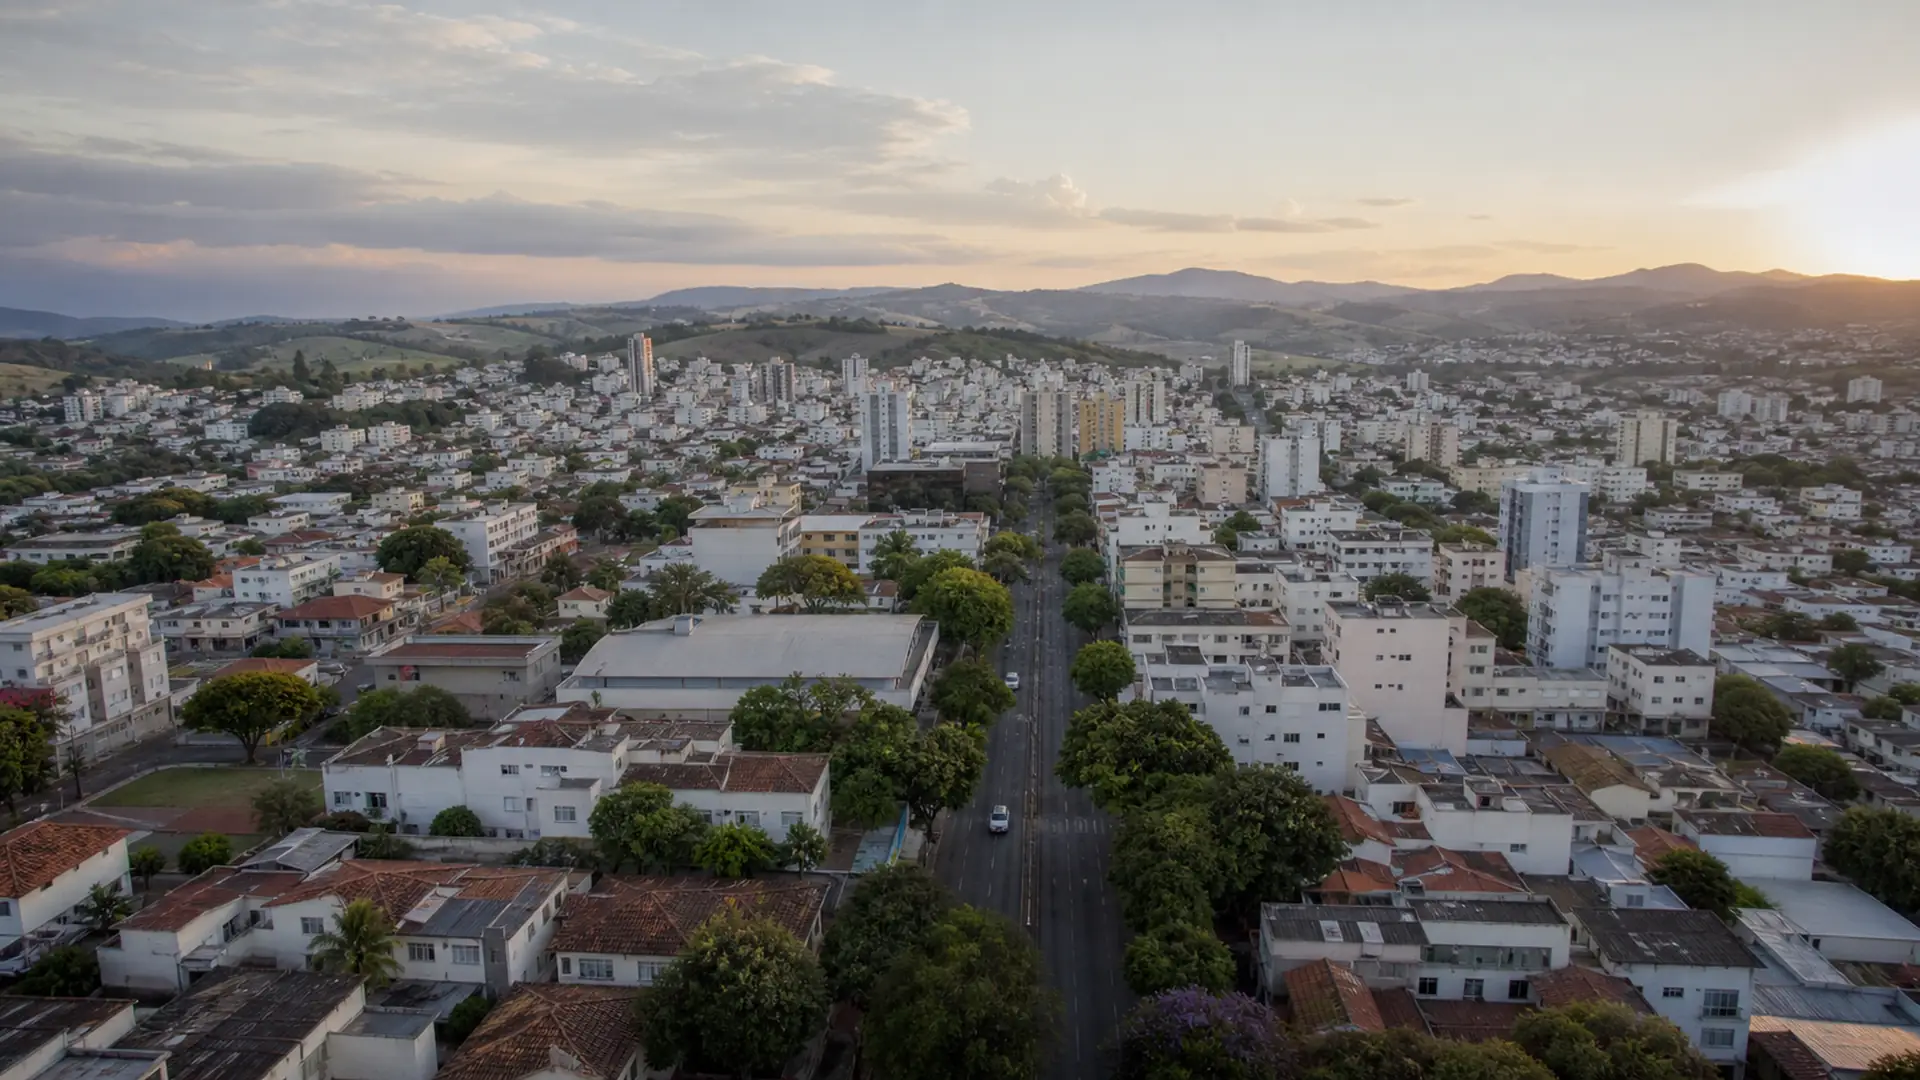
A economia de Lavras, em números
Os dados abaixo, do IBGE, ajudam a entender o tipo de patrimônio que predomina em Lavras, e portanto o tipo de estrutura que costuma ser discutido.
| Indicador | Lavras | Referência (MG) ou detalhe |
|---|
| PIB (2023) | R$ 3,9 bilhões | 42º entre os 853 municípios de Minas Gerais |
| Valor adicionado por setor (2021) | serviços 57,4% · administração pública 19,6% · indústria 17,4% · agropecuária 5,6% | Maior setor: serviços |
| Empresas e organizações ativas (2024) | 5.870 (56,0 por mil habitantes) | 53,1 por mil habitantes no estado |
| Salário médio mensal (2024) | 2,3 salários mínimos | 2,5 no estado |
| População (Censo 2022) | 104.761 habitantes | Densidade de 186 hab./km² |
Dados: IBGE, Censo 2022 (população e idade), PIB dos Municípios (PIB de 2023 e valor adicionado de 2021) e Cadastro Central de Empresas (2024). Os números descrevem o município, não o caso de uma família.
Lavras na região de Lavras
Lavras integra a região imediata de Lavras, com 14 municípios e 227.722 habitantes. É o maior município da região em população e em PIB, e concentra 46,0% da população e 47,9% do PIB regional.
Os municípios mais populosos ao redor são Nepomuceno (25.018 habitantes e PIB de R$ 757 milhões) e Perdões (21.384 habitantes e PIB de R$ 812 milhões).
A população com 65 anos ou mais é de 12,3% em Lavras e de 13,6% na região, o que deixa a cidade abaixo do o conjunto regional nesse indicador.
Quando a holding costuma entrar na conversa em Lavras
5,6% do valor adicionado de Lavras vem da agropecuária, proporção bem acima da de grandes centros urbanos. Propriedade rural tem particularidades: matrículas e georreferenciamento, ITR, arrendamentos e parcerias, e uma sucessão que muitas vezes precisa preservar a unidade produtiva.
Em qualquer perfil, a pergunta de partida é a mesma: que problema concreto a estrutura resolve (organização de imóveis, regras entre sócios e herdeiros, continuidade da gestão) e a que custo.
O que não esperar de uma holding
- Não garante economia de impostos. ITCMD (estadual), ITBI (municipal) e imposto de renda podem incidir, conforme o caso e a legislação.
- Não é gratuita. Contabilidade, obrigações acessórias, registros e atualização de documentos geram custos recorrentes.
- Não cobre tudo. Previdência, seguros e bens de uso pessoal normalmente ficam fora da estrutura e pedem tratamento próprio.
- Não funciona no piloto automático. Atas, balanços e prestação de contas precisam ser mantidos em dia, ou a separação patrimonial perde força.
A economia de Lavras por setor e por renda
Pelo Cadastro Central de Empresas do IBGE (2024), os setores que mais empregam em Lavras são comércio (23,3%), indústrias de transformação (15,1%), administração pública (10,7%) do pessoal ocupado em empresas e organizações. Em número de estabelecimentos (unidades locais), lideram comércio (1.671 estabelecimentos), atividades administrativas e serviços complementares (634 estabelecimentos).
No Censo 2022, o rendimento médio mensal do trabalho foi de R$ 2.938 e o mediano, de R$ 1.700, para 49.916 pessoas ocupadas. No estado, a média é de R$ 2.587: Lavras fica acima dela. A média bem acima da mediana indica renda concentrada em uma parcela menor de trabalhadores.
A composição setorial ajuda a entender que tipo de empresa e de patrimônio costuma entrar em uma holding local: comércio, serviços, indústria ou agro têm perfis de ativos, risco e sucessão diferentes.
Dados: IBGE, Cadastro Central de Empresas 2024 e Censo 2022 (rendimento do trabalho).
O mercado de locação de Lavras e a holding patrimonial
Em Lavras, o IBGE registrou 38.938 domicílios particulares ocupados no Censo 2022, com média de 2,7 moradores em cada um. Desses, 53,4% (20.792) são imóveis próprios já quitados, 9,8% são próprios ainda em aquisição, 31,2% são alugados e 5,0% são cedidos. No estado, a proporção de imóveis próprios quitados é de 62,2%: Lavras fica abaixo dessa média.
A idade mediana é de 36 anos (no estado, 36), e o índice de envelhecimento é de 73 pessoas de 65 anos ou mais para cada 100 de até 14 anos (no estado, 69).
Com 31,2% dos domicílios alugados, a locação é parte relevante do mercado imobiliário de Lavras. Quem tem imóveis de renda deve comparar a tributação do aluguel como pessoa física e como sociedade, e considerar o ITBI na integralização e o ITCD na doação das quotas antes de decidir.
Dados: IBGE, Censo 2022 (tabelas 9929, 4712 e 9515). Os números descrevem o município, não o caso de uma família.
Lavras entre dois Censos
O Censo 2010 contou 92.200 moradores em Lavras; o de 2022, 104.761. A cidade ganhou 12.561 habitantes (+13,6% em doze anos, cerca de 1,07% ao ano): crescimento acima da média nacional (6,5%).
O PIB de 2023 equivale a cerca de R$ 37.387 por habitante (PIB de 2023 dividido pela população do Censo 2022, uma referência aproximada). O crescimento acima da média tende a vir com valorização e movimento no mercado imobiliário, o que torna relevante o custo de cada transmissão de imóvel.
Dados: IBGE, Censos 2010 e 2022 e PIB dos Municípios 2023.
Como o perfil de Lavras dialoga com a holding familiar
A proporção de 31,2% de domicílios alugados, acima dos 22,5% estaduais, é o dado que mais aproxima o município do debate sobre holding, pois indica mercado de locação em que imóveis de renda podem ser mantidos em nome de pessoas físicas. As 5.870 empresas ativas, 56,0 por mil habitantes contra 53,1 no estado, acrescentam a dimensão societária. Quanto aos custos, o ITBI de 2% na compra e venda e o imposto estadual de 5% sobre heranças e doações tendem a pesar em reorganizações, cada um em tipos distintos de operação. O comércio, com 23,3%, e as indústrias de transformação, com 15,1%, lideram o emprego.
Os imóveis de Lavras: casas, apartamentos e propriedade rural
Em Lavras, 86,3% dos domicílios são casas, 12,8% são apartamentos e 0,8% são casas de vila ou em condomínio (Censo 2022). No estado, apartamentos são 14,4% dos domicílios.
Em municípios em que predominam casas e terrenos, é frequente a matrícula antiga, com descrição desatualizada ou construção não averbada, o que pode atrasar o registro depois de uma partilha ou doação.
No campo, o Censo Agropecuário de 2017 registrou 808 estabelecimentos agropecuários em Lavras. Juntos ocupam cerca de 36.070 hectares. Cerca de 65% são de agricultura familiar e 88% são geridos por produtores proprietários.
Propriedade rural traz exigências próprias: matrícula, CCIR, ITR, georreferenciamento e, na sucessão, a preocupação de não fracionar a unidade produtiva.
Dados: IBGE, Censo 2022 (tipo de domicílio) e Censo Agropecuário 2017.
ITBI em Lavras na integralização de imóveis
O ITBI de Lavras é de 2% na compra e venda, segundo Lei Complementar nº 92/2006 (Código Tributário do Município de Lavras), art. 100, I e II (alíquotas) e art. 101 (base de cálculo). Para financiamentos pelo sistema financeiro de habitação, a lei prevê: Transações e cessões pelo SFH: 0,5% sobre o valor efetivamente financiado e 2% sobre o valor restante da operação. Fonte: legislação consultada, em 05/10/2026. Alíquotas municipais mudam por lei; confirme na Prefeitura antes de qualquer ato.
A Constituição prevê imunidade do ITBI na integralização de bens ao capital de pessoa jurídica, até o limite do capital integralizado; a exceção é a empresa cuja atividade preponderante é imobiliária (compra e venda, locação ou cessão de direitos). Se o imposto incidisse sobre um imóvel de R$ 1.200.000, o ITBI a 2% seria de R$ 24.000. Por isso, objeto social, CNAE e receitas da holding devem ser examinados antes de levar imóveis ao capital.
ITBI: o imposto municipal na integralização de imóveis
Quando imóveis são levados ao capital de uma holding, entra em cena o ITBI, imposto cobrado pelo município. As regras e as alíquotas variam entre municípios; por isso, é preciso consultar a legislação e a Prefeitura de Lavras antes de qualquer ato.
O STF discute, no Tema 1.348, a cobrança de ITBI na integralização de imóveis em empresas com atividade imobiliária. Explicamos o tema em Tema 1.348 do STF: ITBI na integralização de imóveis em holdings.
O que perguntar antes de constituir
- Quem são os sócios, que poderes cada um teria e como seriam as regras de entrada, saída e sucessão?
- Existe alternativa mais simples (doação com usufruto, testamento, acordo de sócios) que resolva o mesmo problema?
- Como ficam as dívidas, os financiamentos e as garantias dos bens que seriam transferidos?
- Quais efeitos tributários podem surgir, em Lavras (ITBI) e de Minas Gerais (ITCD), e como confirmá-los antes do ato?
Outros temas em Lavras
Planejamento sucessório em Lavras · Wealth planning em Lavras · Advogado de inventário em Lavras · ITCMD em Lavras.
Holding familiar em outras cidades de Minas Gerais
Holding familiar em Varginha · Holding familiar em Itajubá · Holding familiar em Patos de Minas · Holding familiar em Divinópolis.
Guias completos
Leia também
Fontes consultadas
IBGE Cidades: Lavras · SIDRA 4714: população e área (Censo 2022) · SIDRA 9514: população por idade (Censo 2022) · SIDRA 5938: PIB dos Municípios · SIDRA 9509: Cadastro Central de Empresas · SEF/MG: ITCD · SEF/MG: Lei nº 14.941/2003 · SEF/MG: RITCD · TJMG: custas e emolumentos.
Este conteúdo é informativo, não constitui consultoria jurídica, tributária ou contábil e não substitui a análise individual de cada caso.