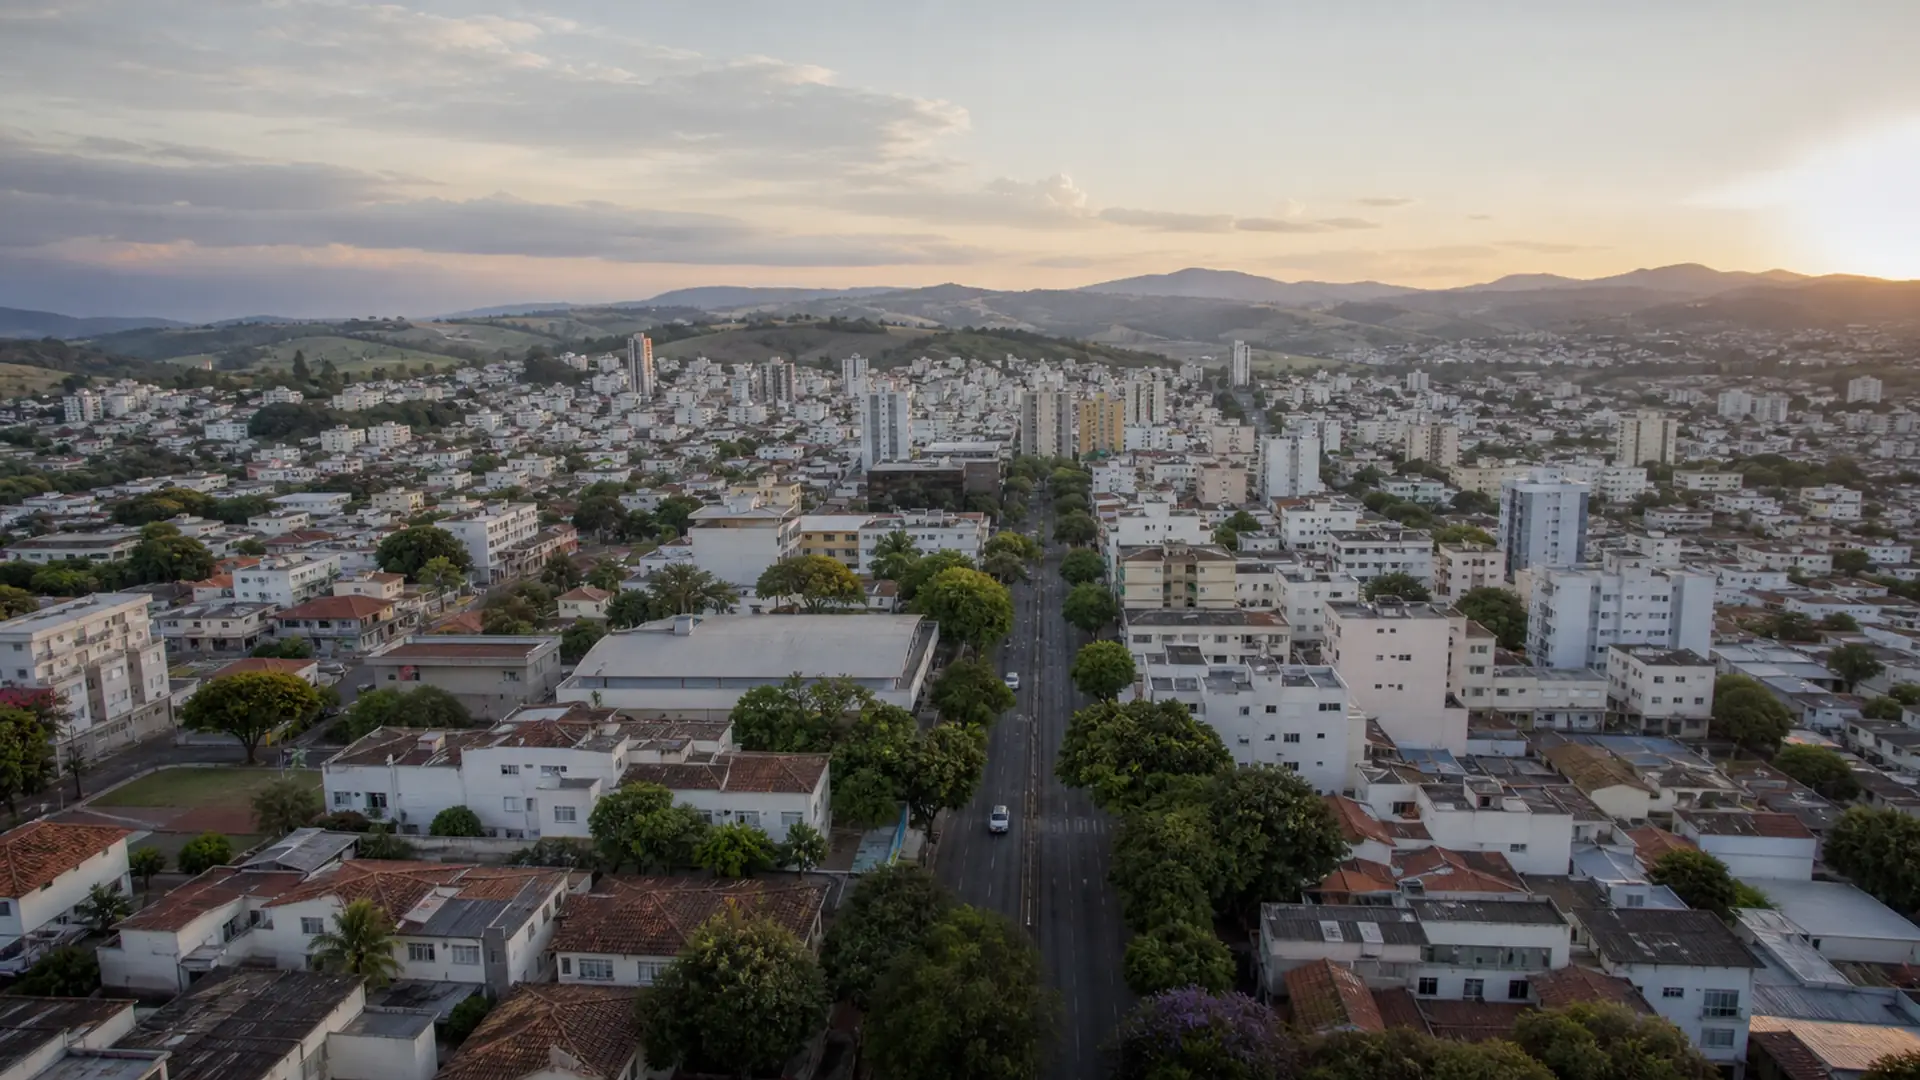
Lavras em números
Os indicadores abaixo, do IBGE, situam o contexto em que o planejamento sucessório acontece em Lavras.
| Indicador | Lavras | Referência (MG) ou detalhe |
|---|
| População (Censo 2022) | 104.761 habitantes | Densidade de 186 hab./km² |
| Pessoas com 65 anos ou mais (Censo 2022) | 12,3% (cerca de 12.900) | 12,4% no estado |
| Empresas e organizações ativas (2024) | 5.870 (56,0 por mil habitantes) | 53,1 por mil habitantes no estado |
| Salário médio mensal (2024) | 2,3 salários mínimos | 2,5 no estado |
| PIB (2023) | R$ 3,9 bilhões | 42º entre os 853 municípios de Minas Gerais |
Dados: IBGE, Censo 2022 (população e idade), PIB dos Municípios (PIB de 2023 e valor adicionado de 2021) e Cadastro Central de Empresas (2024). Os números descrevem o município, não o caso de uma família.
Lavras na região de Lavras
Lavras integra a região imediata de Lavras, com 14 municípios e 227.722 habitantes. É o maior município da região em população e em PIB, e concentra 46,0% da população e 47,9% do PIB regional.
Os municípios mais populosos ao redor são Nepomuceno (25.018 habitantes e PIB de R$ 757 milhões) e Perdões (21.384 habitantes e PIB de R$ 812 milhões).
A população com 65 anos ou mais é de 12,3% em Lavras e de 13,6% na região, o que deixa a cidade abaixo do o conjunto regional nesse indicador.
Perfil dos imóveis em Lavras
O Censo 2022 mostra que, em Lavras, predominam as casas: 86,3% dos domicílios são casas, 12,8% apartamentos e 0,8% casas de vila ou em condomínio. No estado, apartamentos são 14,4% dos domicílios.
Em municípios em que predominam casas e terrenos, é frequente a matrícula antiga, com descrição desatualizada ou construção não averbada, o que pode atrasar o registro depois de uma partilha ou doação.
No campo, o Censo Agropecuário de 2017 registrou 808 estabelecimentos agropecuários em Lavras. Juntos ocupam cerca de 36.070 hectares. Cerca de 65% são de agricultura familiar e 88% são geridos por produtores proprietários.
Propriedade rural traz exigências próprias: matrícula, CCIR, ITR, georreferenciamento e, na sucessão, a preocupação de não fracionar a unidade produtiva.
Dados: IBGE, Censo 2022 (tipo de domicílio) e Censo Agropecuário 2017.
A economia de Lavras por setor e por renda
Em Lavras, o pessoal ocupado em empresas e organizações se concentra em comércio (23,3%), indústrias de transformação (15,1%), administração pública (10,7%), segundo o IBGE (2024). Em número de estabelecimentos (unidades locais), lideram comércio (1.671 estabelecimentos), atividades administrativas e serviços complementares (634 estabelecimentos).
No Censo 2022, o rendimento médio mensal do trabalho foi de R$ 2.938 e o mediano, de R$ 1.700, para 49.916 pessoas ocupadas. No estado, a média é de R$ 2.587: Lavras fica acima dela. A média bem acima da mediana indica renda concentrada em uma parcela menor de trabalhadores.
Em economias em que muitas famílias têm negócio próprio, o planejamento sucessório se mistura com a sucessão na empresa: quem controla, quem administra e como o patrimônio pessoal se separa do empresarial.
Dados: IBGE, Cadastro Central de Empresas 2024 e Censo 2022 (rendimento do trabalho).
Como o perfil de Lavras dialoga com a sucessão
Os 12,3% de pessoas idosas ficam próximos dos 12,4% do estado, e a idade mediana de 36 anos é igual à mineira, mas o índice de envelhecimento de 73 supera o estadual de 69, o que sugere um perfil em envelhecimento. Com 2,7 moradores por domicílio e 53,4% de moradias próprias e quitadas, abaixo dos 62,2% do estado, a sucessão pode envolver patrimônios imobiliários menos consolidados. A renda média do trabalho, de R$ 2.938 contra R$ 2.587 no estado, e a presença de 808 estabelecimentos agropecuários acrescentam bens produtivos à discussão sucessória.
Lavras entre dois Censos
O Censo 2010 contou 92.200 moradores em Lavras; o de 2022, 104.761. A cidade ganhou 12.561 habitantes (+13,6% em doze anos, cerca de 1,07% ao ano): crescimento acima da média nacional (6,5%).
O PIB de 2023 equivale a cerca de R$ 37.387 por habitante (PIB de 2023 dividido pela população do Censo 2022, uma referência aproximada). O crescimento acima da média tende a vir com valorização e movimento no mercado imobiliário, o que torna relevante o custo de cada transmissão de imóvel.
Dados: IBGE, Censos 2010 e 2022 e PIB dos Municípios 2023.
O que a moradia e a idade em Lavras indicam
O Censo 2022 contou 38.938 domicílios particulares ocupados em Lavras, com 2,7 moradores em média por domicílio. Desses, 53,4% (20.792) são imóveis próprios já quitados, 9,8% são próprios ainda em aquisição, 31,2% são alugados e 5,0% são cedidos. No estado, a proporção de imóveis próprios quitados é de 62,2%: Lavras fica abaixo dessa média.
A idade mediana é de 36 anos (no estado, 36), e o índice de envelhecimento é de 73 pessoas de 65 anos ou mais para cada 100 de até 14 anos (no estado, 69). Em cidades em que boa parte das famílias já tem o imóvel quitado, o planejamento costuma tratar de como esse patrimônio será dividido e de que forma o uso do imóvel é mantido em vida.
Dados: IBGE, Censo 2022 (tabelas 9929, 4712 e 9515). Os números descrevem o município, não o caso de uma família.
Três impostos, três esferas: o ITBI de Lavras no mapa da sucessão
O ITBI de Lavras é de 2% na compra e venda, segundo Lei Complementar nº 92/2006 (Código Tributário do Município de Lavras), art. 100, I e II (alíquotas) e art. 101 (base de cálculo). Para financiamentos pelo sistema financeiro de habitação, a lei prevê: Transações e cessões pelo SFH: 0,5% sobre o valor efetivamente financiado e 2% sobre o valor restante da operação. Fonte: legislação consultada, em 05/10/2026. Alíquotas municipais mudam por lei; confirme na Prefeitura antes de qualquer ato.
Cada transmissão de patrimônio cai em um imposto diferente, de esferas diferentes:
- Compra e venda de imóvel: ITBI, municipal, 2% em Lavras (sobre R$ 1.200.000, R$ 24.000).
- Doação e herança: ITCD, estadual, regido pela lei de Minas Gerais.
- Ganho na venda de bens: imposto de renda, federal, apurado pelo ganho de capital.
Planejar a ordem das operações (doar, vender, integralizar) é parte do trabalho, porque o mesmo imóvel pode gerar impostos distintos conforme o caminho escolhido.
O que o perfil de Lavras sugere para a sucessão
Em Lavras, 12,3% da população tem 65 anos ou mais, praticamente a média de Minas Gerais (12,4%). Não há, nesse indicador, nada que afaste a cidade do padrão do estado.
5,6% do valor adicionado de Lavras vem da agropecuária, proporção bem acima da de grandes centros urbanos. Propriedade rural tem particularidades: matrículas e georreferenciamento, ITR, arrendamentos e parcerias, e uma sucessão que muitas vezes precisa preservar a unidade produtiva.
Antes de qualquer documento: cinco verificações em Lavras
- Conferir matrículas rurais, CAR, ITR e contratos de arrendamento ou parceria, que têm documentação própria.
- Estimar a liquidez necessária: impostos e custos de transmissão costumam exigir caixa antes da partilha.
- Reunir documentos atualizados: certidões, escrituras, contratos sociais e comprovantes.
- Anotar bens menos visíveis: contas antigas, participações minoritárias, direitos autorais, criptoativos.
- Conversar com a família sobre a intenção do titular, para que a vontade seja conhecida antes de ser formalizada.
O imposto estadual na sucessão de Minas Gerais
Em Minas Gerais, o imposto é o ITCD, regido pela Lei estadual nº 14.941/2003 e pelo RITCD, com alíquota de 5% na legislação consolidada consultada. É cobrado pelo Estado, e não pelo município de Lavras, e o cálculo depende de cada transmissão. O detalhamento está em ITCMD em Lavras.
Outros temas em Lavras
Wealth planning em Lavras · Holding familiar em Lavras · Advogado de inventário em Lavras · ITCMD em Lavras.
Planejamento sucessório em outras cidades de Minas Gerais
Planejamento sucessório em Varginha · Planejamento sucessório em Itajubá · Planejamento sucessório em Patos de Minas · Planejamento sucessório em Divinópolis.
Guias completos
Leia também
Fontes consultadas
IBGE Cidades: Lavras · SIDRA 4714: população e área (Censo 2022) · SIDRA 9514: população por idade (Censo 2022) · SIDRA 5938: PIB dos Municípios · SIDRA 9509: Cadastro Central de Empresas · SEF/MG: ITCD · SEF/MG: Lei nº 14.941/2003 · SEF/MG: RITCD · TJMG: custas e emolumentos.
Este conteúdo é informativo, não constitui consultoria jurídica, tributária ou contábil e não substitui a análise individual de cada caso.