Patrimônio
Imposto sobre grandes fortunas: o que muda com a nova proposta do governo federal?
O Projeto de Lei Complementar nº 5/2026 propõe a instituição do Imposto sobre Grandes Fortunas (IGF) no Brasil, buscando “justiça fiscal”.
O Projeto de Lei Complementar nº 5/2026 propõe a instituição do Imposto sobre Grandes Fortunas (IGF) no Brasil, buscando “justiça fiscal”.
Grande oportunidade de conformidade antes da plena implementação dos novos mecanismos de transparência global. O custo é alto, mas a alternativa, para quem permanece à margem, pode ser consideravelmente mais onerosa.
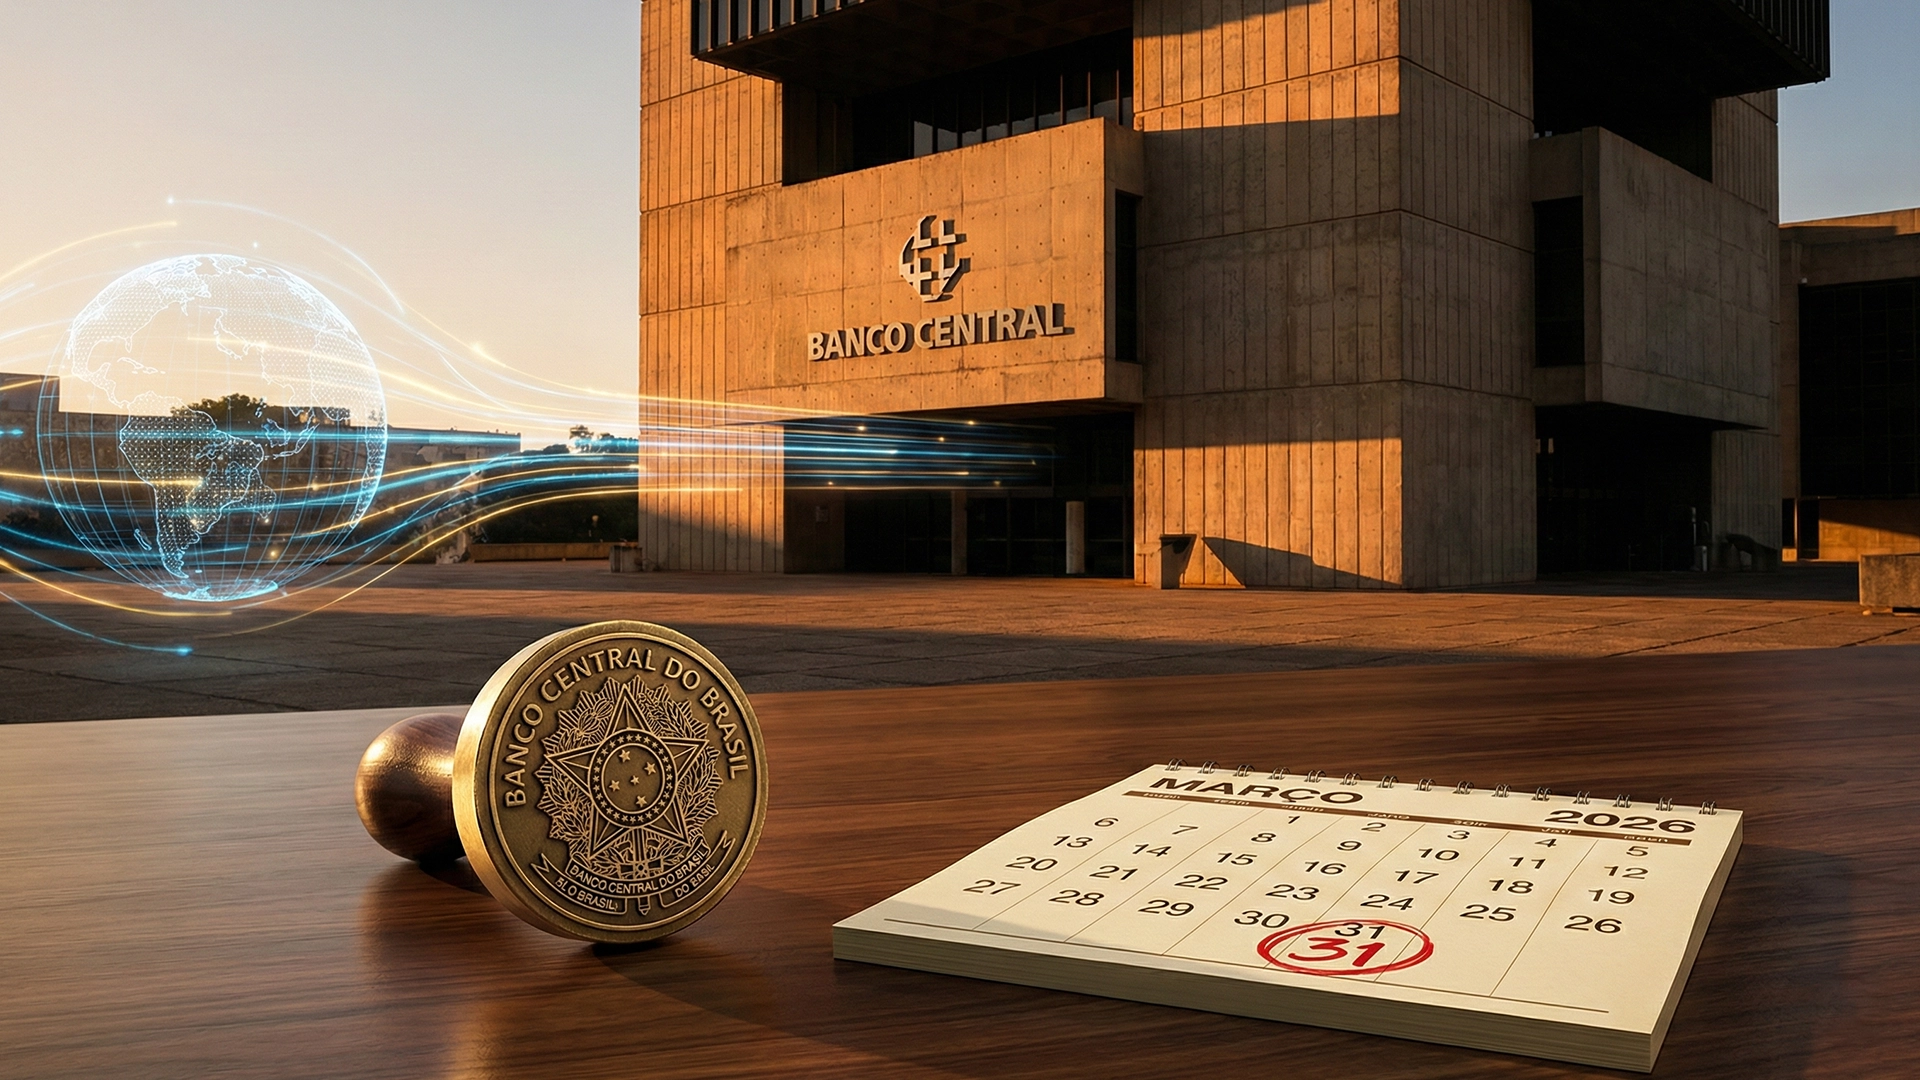
A Declaração Quinquenal de Investimento Estrangeiro Direto (Censo do Banco Central) é obrigatória para empresas brasileiras receptoras de investimento externo que possuam ativos totais iguais ou superiores a R$ 100 mil na data-base de 31 de dezembro de 2025.
A Lei Complementar nº 214/2025 institui um rigoroso controle sobre aluguéis a partir de 2026, sujeitando-os ao IBS e CBS. Através do novo Cadastro Imobiliário Brasileiro (CIB) integrado ao SINTER, a Receita Federal utilizará inteligência artificial para cruzar dados de cartórios e prefeituras com as declarações de renda.
A Lei Complementar nº 225/2026 estabelece critérios rigorosos para definir o “devedor contumaz”, focando em inadimplência superior a R$ 15 milhões e comportamento reiterado e injustificado.
A Reforma Tributária (PLP 108/2024) transforma radicalmente o planejamento sucessório ao exigir a cobrança do ITCMD sobre o valor de mercado dos bens (incluindo ágio/goodwill) e impor alíquotas progressivas.
O planejamento tributário transcende a simples economia fiscal; é uma ferramenta vital de governança e estratégia. Em um cenário de alta complexidade como o brasileiro, ele atua como um escudo contra a insegurança jurídica e contingências financeiras. Ao alinhar a conformidade legal com a substância econômica e realizar revisões contínuas, empresas e gestores de patrimônio garantem não apenas a otimização de caixa através da recuperação de ativos, mas principalmente a perenidade e a segurança das estruturas sucessórias e empresariais a longo prazo.
O planejamento patrimonial e sucessório é a ferramenta estratégica fundamental para famílias que buscam perpetuar seu legado. Através de uma abordagem multidisciplinar que une o jurídico ao tributário, é possível mitigar riscos de mercado, prevenir litígios familiares e otimizar a carga tributária.
pesar do aumento da alíquota de IRRF para 20% proposto pela MP 1.303/2025, a matemática financeira confirma que o Juros sobre Capital Próprio (JCP) permanece uma estratégia superior à distribuição exclusiva de dividendos. A chave para essa vantagem reside na dedutibilidade do JCP na base de cálculo do IRPJ e CSLL da empresa (34%), que gera uma economia tributária corporativa que compensa, com folga, a maior retenção na fonte suportada pelo investidor, resultando em um “net equity” maior para o ecossistema empresa-acionista.
A conformidade fiscal nos Estados Unidos exige do contribuinte uma postura proativa na organização documental. Ao entregar ao CPA informações contextualizadas, segregadas por natureza (pessoal vs. profissional) e consolidadas em planilhas e nuvem, você não apenas agiliza o processo de declaração, mas blinda seu patrimônio. Essa sistematização reduz drasticamente o risco de erros, omissões e questionamentos futuros pelo IRS, assegurando o aproveitamento máximo das deduções legais permitidas.